069 509 586 770Joignable 24 h/24, 7 j/7 Prendre rendez-vous

Chirurgie réfractive au laser et remboursement par l'assurance privée

Assuré à l'assurance maladie privée.

L'assurance maladie privée paie-t-elle la chirurgie réfractive au laser ? Souvent oui.

Vous avez une assurance maladie privée ? Dans de nombreux cas, l'assurance privée rembourse la chirurgie réfractive au laser, depuis que la Cour fédérale de justice a reconnu en 2017 une myopie d'environ −3 dioptries comme une maladie. Votre contrat est déterminant : avec notre devis, vous obtenez au préalable une réponse écrite de votre assureur.

5,0 · 376 avis Google 12× FOCUS Meilleur médecin
Réponse courte

L'assurance maladie privée prend-elle en charge les coûts de la chirurgie réfractive au laser ?

Dans de nombreux cas, oui. Le 29.03.2017, la Cour fédérale de justice a jugé qu'une myopie de −3 ou −2,75 dioptries peut constituer une maladie au sens des conditions types de l'assurance maladie privée et que la nécessité d'une opération au laser ne fait pas défaut du seul fait que l'on pourrait porter des lunettes (IV ZR 533/15). Savoir si votre assurance privée paie dépend du contrat : des exclusions, des plafonds par œil ou des budgets pour aides visuelles limitent le remboursement. Demandez une réponse écrite avant l'intervention (§ 192 al. 8 de la loi sur le contrat d'assurance, en abrégé VVG) ; il n'existe aucune garantie.

Sources : BGH, arrêt du 29.03.2017, IV ZR 533/15 ; § 192 VVG (gesetze-im-internet.de, consulté le 15.11.2026). Vérifié sur le plan médical par Prof. Dr. Mehdi Shajari, spécialiste en ophtalmologie. Information générale, ni conseil fiscal ni conseil juridique. Situation de novembre 2026. Les lois, les formulaires et la pratique des administrations peuvent changer. Votre cas se règle avec votre conseil fiscal ou votre assurance.

Comment les patients vivent-ils leur traitement chez dr.vision ?

376 avis. 5,0 en moyenne.

376 avis Google donnent à dr.vision une moyenne de 5,0 sur 5 étoiles. dr.vision ne vérifie pas si les avis Google proviennent de patients traités.

« Un conseil personnel vraiment très solide et détaillé. Un déroulement parfait et bien structuré au cabinet, qui est très bien aménagé. »
patrick merkt · Google
« Cabinet très moderne, conseil clair et compétent, on s'y sent en de très bonnes mains. »
Torben Hinrichs · Google
« L'ensemble (cabinet, personnel, examen, conseil, traitement) est au top. »
Margit Krah · Google
« Rendez-vous rapide, bon conseil. Moderne, aimable et professionnel. »
Marc-Andre Dymala · Google

Que dois-je savoir sur le remboursement de la chirurgie réfractive au laser en tant qu'assuré privé ?

En cinq réponses.

Pour tous ceux qui ont deux minutes. Chaque réponse mène au chapitre détaillé.

1

L'assurance privée doit-elle payer ?

Pas automatiquement. Depuis l'arrêt de la Cour fédérale de justice de 2017, une myopie d'environ −3 dioptries peut constituer une maladie ; l'intervention est alors remboursable si elle est médicalement nécessaire et si le contrat ne l'exclut pas.

L'arrêt expliqué
2

Qu'est-ce qui dépend de mon contrat ?

Exclusion de la chirurgie réfractive, plafond par œil, budget pour aides visuelles, franchise et taux maximal du barème des honoraires médicaux (GOÄ). Cela figure dans les conditions de votre contrat.

Les six clauses
3

Comment formuler correctement la demande ?

Avec notre devis et une justification médicale, par écrit avant l'intervention. Pour des coûts supérieurs à 2 000 €, l'assurance privée doit répondre dans un délai de quatre semaines.

Étape par étape
4

Et si elle refuse ?

Les refus sont souvent forfaitaires. Recours avec un avis médical, puis saisine gratuite du médiateur de l'assurance privée.

Ce qui aide alors
5

Vaut-il la peine de soumettre la demande ?

Le plus souvent oui, pour des montants à partir de 3 498 €. Si vous attendez une ristourne de cotisation, faites un rapide calcul.

Calculer soi-même

Qu'a jugé la Cour fédérale de justice en 2017 sur le remboursement de la chirurgie réfractive au laser par l'assurance privée ?

La myopie peut être une maladie.

Le 29 mars 2017 (IV ZR 533/15), la Cour fédérale de justice a jugé qu'une myopie de −3 et −2,75 dioptries peut constituer une maladie au sens des conditions types de l'assurance maladie privée, même si de nombreuses personnes du même âge sont concernées. L'expert de la juridiction inférieure avait fait valoir que les milieux spécialisés ne parlent de myopie pathologique qu'à partir de −6 dioptries. Selon la Cour, ce n'est pas déterminant. Des lunettes ou des lentilles de contact n'excluent pas d'emblée la nécessité médicale de l'opération.

BGH, arrêt du 29.03.2017, IV ZR 533/15, aperçu
PointCe qu'a dit la Cour fédérale de justiceCe que cela signifie pour vous
Le casUne assurée a fait traiter sa myopie (−3 / −2,75 dioptries) par LASIK, coût d'environ 3 500 € ; l'assurance privée a refusé.Même des valeurs modérées, que beaucoup de gens ont, peuvent être remboursables.
Notion de maladieCe qui est déterminant, c'est la compréhension d'un preneur d'assurance moyen, et non une statistique sur le nombre de personnes concernées.L'assurance ne peut pas refuser uniquement au motif que « c'est normal, beaucoup de gens l'ont ».
Lunettes comme alternativeLa nécessité de l'opération ne peut pas être niée au seul motif que les lunettes ou les lentilles de contact seraient courantes.Le renvoi aux lunettes n'est pas en soi un motif de refus.
Nécessité dans le cas individuelL'opération doit être médicalement défendable ; l'affaire a été renvoyée au tribunal régional pour un examen complémentaire.Une justification médicale est nécessaire, attestant que la technique est adaptée à vos yeux.
Conditions du contratL'arrêt interprète la notion de maladie des conditions types ; des règles contractuelles divergentes restent possibles.Des exclusions ou des plafonds dans votre contrat peuvent malgré tout limiter le remboursement.

Résumé d'après le texte de l'arrêt et les comptes rendus (LTO, beck-aktuell, 30.03.2017). Pas de conseil juridique ; en cas de litige, une avocate ou un avocat spécialisé en droit des assurances vous conseille.

Quand la chirurgie réfractive au laser est-elle médicalement nécessaire pour l'assurance privée ?

Maladie, adéquation, justification.

Selon le § 192 al. 1 VVG, l'assurance privée rembourse les frais d'un traitement médicalement nécessaire en raison d'une maladie dans la mesure convenue. Pour la chirurgie réfractive au laser, cela signifie en général : un trouble de la réfraction ayant valeur de maladie, une technique adaptée et sûre pour vos yeux, et une justification médicale. Pour les techniques sur le cristallin et la presbytie, la situation du remboursement est variable.

1

Trouble de la réfraction ayant valeur de maladie

Myopie, hypermétropie ou astigmatisme qui limite la vie quotidienne sans aide visuelle. Selon la Cour fédérale de justice, −3 dioptries ont suffi ; il n'existe pas de limite inférieure fixe.

2

Technique adaptée

Le bilan préopératoire montre si la technique convient en toute sécurité : par ex. SMILE Pro/SmartSight jusqu'à −8 dioptries, ICL (lentille supplémentaire devant le cristallin naturel) à partir de −6 dioptries, hypermétropie Femto-LASIK.

3

Justification médicale

Diagnostic, valeurs, résultats d'examen et raison pour laquelle la technique choisie est médicalement indiquée. Nous vous la fournissons avec le devis.

Situation du remboursement par l'assurance privée selon la technique, à titre d'orientation
Techniquestarif indicatif pour les deux yeuxRemboursement par l'assurance privéeCe qui compte
SMILE Pro · Femto-LASIK · Trans-PRK3 498 – 5 198 €fréquent, selon le contratValeur de maladie, adéquation, pas d'exclusion dans le contrat
ICLà partir de 6 886 €fréquent, selon le contratValeurs élevées, cornée fine : nécessité le plus souvent bien justifiable
Presbyond · échange du cristallin sans cataracte6 398 € · à partir de 6 998 €variableCertains assureurs voient la presbytie comme un vieillissement naturel ; la justification est déterminante
Opération de la cataracte avec implant monofocal6 998 €en général ouiMaladie avérée ; implant et opération selon la GOÄ
Implant premium (EDOF, trifocal)7 242 € · 7 876 €selon le contratTous les contrats ne paient pas le surcoût de l'implant ; interrogez-les au préalable. Coûts de l'opération de la cataracte

Tarifs : tarifs indicatifs dr.vision pour les deux yeux selon la GOÄ ; seul le devis établi après le bilan préopératoire est contraignant. Classement de la situation du remboursement à titre d'orientation tirée de la pratique, sans engagement.

Quelles clauses de mon contrat d'assurance privée déterminent le remboursement de la chirurgie réfractive au laser ?

Six points de votre police.

Le fait que votre assurance privée paie, et combien, est le plus souvent décidé par six règles des conditions du contrat : une exclusion expresse de la chirurgie réfractive, un plafond par œil, un classement comme aide visuelle avec budget, la franchise, le taux maximal de la GOÄ remboursé et le remboursement de cotisations. Vous les trouvez dans le certificat d'assurance et dans les conditions générales d'assurance (partie II, contrat).

Clauses du contrat qui déterminent le remboursement de la chirurgie réfractive au laser
ClauseFormulation (typique)EffetCe que vous pouvez faire
Exclusion de la chirurgie réfractive« Ne sont pas remboursables … les opérations de correction d'un trouble de la réfraction »Aucun remboursement si elle a été valablement convenueVérifier s'il s'agit de votre contrat ou d'une ancienne exclusion ; en cas de doute, demander
Plafond« … jusqu'à X € par œil » ou « une fois dans la vie »Remboursement jusqu'à la limite, le reste est à votre chargeComparer la limite avec le devis
Budget pour aides visuellesChirurgie réfractive au laser « à la place d'une aide visuelle » avec budgetSouvent seulement une petite partie des coûtsDemander si le laser est considéré comme traitement médical ou comme aide visuelle
FranchisePart annuelle à votre charge, par ex. en ambulatoireRéduit le remboursement pendant l'année du traitementRegrouper l'intervention et d'autres factures la même année
Taux maximal de la GOÄRemboursement « jusqu'à 2,3 fois » ou « 3,5 fois le taux »Le contrat ne prend pas en charge les montants au-delà du tauxExaminer les coefficients dans le devis
Remboursement de cotisationsRestitution si aucune facture n'est soumise dans l'annéeSoumettre la demande peut faire perdre le remboursement de cotisationsComparer dans le calculateur ci-dessous
Lire en détail

Mon contrat est ancien. L'arrêt de la Cour fédérale de justice s'applique-t-il quand même ?

Notion de maladie et exclusions expresses

L'arrêt concerne l'interprétation de la notion de maladie, qui dans de nombreux contrats suit les conditions types. Il s'applique donc aussi aux contrats plus anciens, dans la mesure où ils ne prévoient rien d'autre. Si votre contrat comporte une exclusion expresse de prestation pour les opérations de correction d'un trouble de la réfraction, la situation est plus difficile ; la validité d'une telle exclusion est une question juridique à apprécier au cas par cas.

J'ai une assurance complémentaire ophtalmologique.

Les contrats complémentaires versent le plus souvent une participation forfaitaire

Les contrats complémentaires ophtalmologiques versent souvent pour la chirurgie réfractive au laser une participation forfaitaire, parfois seulement après des délais de carence ou de façon échelonnée selon les années de contrat. Vous trouvez le montant dans votre contrat ; nous établissons les documents de manière à ce que vous puissiez interroger en parallèle l'assurance complémentaire et l'assurance principale. Les patients assurés à l'assurance maladie légale sont invités à lire la page Assuré à l'assurance maladie légale.

Mon contrat d'assurance privée paie-t-il la chirurgie réfractive au laser ? Le test du contrat

Quatre questions à votre police.

Répondez à quatre questions en consultant les conditions de votre contrat. Le test évalue vos chances et indique ce que vous devriez faire ensuite : dans la plupart des cas, une demande écrite accompagnée de notre devis, à laquelle votre assurance maladie privée (PKV) doit répondre sous quatre semaines lorsque les coûts dépassent 2 000 €. Il ne remplace pas le renseignement de votre assurance.

Votre contrat comporte-t-il une exclusion pour les opérations de correction d'un trouble de la réfraction ?
Existe-t-il un plafond ou un budget pour les aides visuelles concernant la chirurgie réfractive au laser ?
Quelle est l'importance de votre trouble de la réfraction ?
Attendez-vous un remboursement de cotisations pour cette année ?
Votre évaluation

Incertain : lisez d'abord votre contrat, puis faites votre demande

–

    Il s'agit d'une orientation, non d'une promesse de prise en charge ni d'un conseil juridique. Seule la réponse écrite de votre assurance fait foi.

    Comment obtenir le remboursement de la chirurgie réfractive au laser par la PKV, étape par étape ?

    D'abord demander, ensuite opérer.

    La voie la plus sûre est la demande écrite avant l'intervention : bilan préopératoire, devis avec justification médicale, demande selon le § 192 al. 8 VVG. Pour des coûts supérieurs à 2 000 €, l'assurance doit répondre de manière motivée dans un délai de quatre semaines (deux semaines dans les cas urgents) ; si elle ne répond pas, la nécessité est présumée jusqu'à preuve du contraire. Vous planifiez ensuite le rendez-vous en toute tranquillité.

    1

    Première consultation et bilan préopératoire

    Nous mesurons vos yeux, déterminons la technique adaptée et documentons les valeurs et les résultats d'examen. La première consultation est gratuite. Le bilan préopératoire est inclus dans le tarif de l'opération ; sans intervention, il est facturé séparément.

    2

    Devis selon la GOÄ

    Vous recevez le montant par écrit, détaillé selon les codes de la GOÄ, ainsi qu'une attestation médicale de la nécessité médicale.

    3

    Demande écrite à la PKV

    Avec le devis et l'attestation. Notre aide à la rédaction fournit le texte. Demandez expressément un renseignement selon le § 192 al. 8 VVG.

    4

    Attendre la réponse : 4 semaines

    La PKV doit répondre sous quatre semaines, sous deux semaines en cas d'urgence. Le délai court à partir de la réception de la demande.

    !

    En cas de refus ou d'accord partiel

    Lire attentivement les motifs du refus, compléter avec nous un avis médical, former un recours. Ce qui aide alors

    →

    Intervention, facture, remboursement

    Après l'intervention, vous recevez la facture selon la GOÄ et vous la transmettez, le plus souvent via l'application. Les contrôles postopératoires sont inclus dans le tarif indicatif.

    Coordination patients (Patient Care) de dr.vision

    Vous n'êtes pas seul

    Devis, attestation, questions : nous préparons votre demande avec vous.

    • Devis à l'avance, rédigé de sorte que votre PKV puisse répondre clairement.
    • Attestation médicale avec diagnostic, valeurs et justification de la technique.
    • Questions de l'assurance nous y répondons avec vous par écrit.
    • Facture selon la GOÄ après l'intervention, prête à être transmise.

    Des questions sur le remboursement ? Patient Care : 069 509 586 770 · joignable 24 h/24

    Comment rédiger la demande à la PKV pour la chirurgie réfractive au laser ?

    Avec ces phrases, à reprendre telles quelles.

    Vous pouvez reprendre cette aide à la rédaction pour votre demande. Vous recevez le devis et l'attestation médicale après le bilan préopératoire.

    Aide à la rédaction

    Objet : demande de renseignements sur la couverture d'assurance selon le § 192 al. 8 VVG, numéro d'assuré [votre numéro]

    Mesdames, Messieurs,

    je présente un trouble de la réfraction de [valeurs œil droit / œil gauche selon le résultat d'examen]. Après le bilan préopératoire chez dr.vision, à Francfort, une correction par [technique] est médicalement indiquée. Selon le devis ci-joint établi d'après la GOÄ, les coûts prévisibles s'élèvent à [montant] € et dépassent donc 2 000 €.

    Je vous prie de m'indiquer par écrit dans quelle mesure vous prenez en charge les coûts. Conformément au § 192 al. 8 VVG, je vous demande une réponse motivée dans un délai de quatre semaines. Je vous prie de tenir compte du devis ci-joint. Je vous renvoie à l'arrêt de la Cour fédérale de justice (BGH) du 29 mars 2017 (IV ZR 533/15).

    Pièces jointes : devis selon la GOÄ · attestation médicale de la nécessité médicale

    La demande est faite par la personne qui a souscrit le contrat, y compris pour les proches co-assurés. Aide à la rédaction à titre indicatif, ne constitue pas un conseil juridique.

    Que faire si la PKV refuse de prendre en charge les coûts de la chirurgie réfractive au laser ?

    Un refus n'est souvent pas le dernier mot.

    Les refus sont souvent motivés de façon générale, par exemple par « pas une maladie » ou « lunettes suffisantes ». L'arrêt de la BGH de 2017 n'admet pas le renvoi aux lunettes à lui seul, et des valeurs modérées peuvent aussi constituer une maladie. Vérifiez d'abord si le motif est une exclusion ou un plafond prévu par le contrat ; s'il s'agit de la nécessité médicale, une contestation accompagnée d'un avis médical peut aider. Vous pouvez ensuite saisir gratuitement le médiateur de la PKV (PKV-Ombudsmann). La voie judiciaire reste ouverte, indépendamment de cette démarche.

    Motifs de refus fréquents et réponses possibles
    Motif de la PKVCe qui se cache derrièreRéponse possible
    « La myopie n'est pas une maladie »Argument statistique (« beaucoup de gens en sont atteints »)Renvoi à BGH IV ZR 533/15 : −3 / −2,75 D peuvent constituer une maladie
    « Les lunettes ou les lentilles de contact suffisent »Renvoi à l'aide visuelleSelon la BGH, ce n'est pas une raison de nier la nécessité pour cette seule raison ; faire attester médicalement l'intolérance aux lentilles de contact
    « Pas médicalement nécessaire »Doute sur l'indicationAvis médical avec valeurs, résultats d'examen et adéquation de la technique
    « Exclu par le contrat »Exclusion dans les conditions du contratDemander la clause et la faire examiner ; sa validité est une question de droit
    « Seulement jusqu'au plafond »Limitation prévue par le contratLe plus souvent correct ; assumer le reste soi-même, le financer ou le faire examiner sur le plan fiscal
    1

    Contestation, par écrit

    En se référant à la motivation et à l'arrêt de la BGH, avec un avis médical.

    2

    Médiateur de la PKV (PKV-Ombudsmann)

    Organisme de médiation gratuit et indépendant de l'assurance maladie et dépendance privée. Dépôt en ligne (pkv-ombudsmann.de).

    3

    Conseil juridique

    Pour des montants plus élevés ou des questions de principe : avocate ou avocat spécialisé en droit des assurances, le cas échéant via votre protection juridique.

    Est-ce que cela vaut la peine de transmettre la facture, ou vais-je perdre mon remboursement de cotisations ?

    Faites le calcul avec vos valeurs.

    De nombreux contrats de PKV remboursent une partie des cotisations si vous ne transmettez aucune facture pendant un an. Quiconque transmet la facture de la chirurgie réfractive au laser perd le plus souvent ce remboursement pour l'année concernée. Pour une intervention à partir de 3 498 €, le remboursement l'emporte en règle générale, si votre contrat paie ; avec vos propres valeurs, vous le voyez immédiatement.

    Techniques

    Prérempli avec 1 000 € comme valeur d'exemple, à remplacer par votre montant. Franchise et autres factures de l'année non prises en compte. Si les facteurs multiplicateurs du devis dépassent le taux maximal de votre contrat, vous supportez vous-même la part excédentaire.

    Résultat avec vos valeurs

    Transmettre la facture est avantageux

    Remboursement par la PKV
    –
    Remboursement de cotisations perdu
    –
    Avantage à transmettre la facture
    –

    Conseil : transmettez alors aussi les autres factures de la même année, le remboursement de cotisations est de toute façon le plus souvent perdu.

    Combien coûte la chirurgie réfractive au laser chez dr.vision, et que se passe-t-il si la PKV ne paie qu'une partie ?

    Un tarif indicatif. Tout compris.

    Chez dr.vision, la chirurgie réfractive au laser coûte 3 498 € (PRK/Trans-PRK), 4 298 € (Femto-LASIK) ou 5 198 € (SMILE Pro, SmartSight) pour les deux yeux, l'ICL à partir de 6 886 €, dans chaque cas bilan préopératoire, intervention par Prof. Dr. Mehdi Shajari et suivi postopératoire inclus. Si votre assurance privée ne rembourse qu'une partie, vous pouvez financer le reste à 0 % sur 12 mois et, le cas échéant, le déduire fiscalement.

    Tarifs indicatifs dr.vision pour les deux yeux, base du devis
    Techniquestarif indicatif pour les deux yeuxDépasse 2 000 € (renseignement selon le § 192 al. 8 VVG)
    Trans-PRK3 498 €✓
    Femto-LASIK4 298 €✓
    SMILE Pro5 198 €✓
    Presbyond6 398 €✓
    ICLà partir de 6 886 €✓
    Échange du cristallin / opération de la cataracteà partir de 6 998 €✓

    Remboursement partiel ? Financez.

    0 % sur 12 mois directement chez dr.vision (SMILE Pro : à partir de 433 € par mois) ou 24 à 72 mois via medipay (taux débiteur fixe de 9,49 % par an, taux annuel effectif de 9,90 %)*. Financement

    Reste à charge et impôts

    Ce que personne ne vous rembourse, vous pouvez le déclarer comme charge exceptionnelle dans votre déclaration de revenus. Le fait que l'administration fiscale le reconnaisse, et à quelle hauteur, dépend entre autres de votre charge raisonnablement supportable. Impôts

    Ayant droit à la Beihilfe (aide allemande aux fonctionnaires pour les frais de santé) ?

    Pour les fonctionnaires, des règles propres s'appliquent : selon les dispositions de la Beihilfe (aide allemande aux fonctionnaires pour les frais de santé), la chirurgie réfractive au laser n'est en général pas remboursable par la Beihilfe ; l'assurance complémentaire peut intervenir selon le contrat. Beihilfe

    * Exemple représentatif : 5 198 € de montant net du prêt · 72 mois · taux débiteur fixe de 9,49 % par an · 9,90 % de taux annuel effectif · mensualité de 94,97 € · montant total de 6 837,84 € · via medipay. Exemple à 0 % sur 12 mois directement chez dr.vision : 5 198 € de prix au comptant · sans acompte · taux débiteur fixe de 0 % par an · 0 % de taux annuel effectif · mensualité de 433,17 €, dernière mensualité de 433,13 € · montant total de 5 198 €.

    Tous les tarifs et ce qui est inclus

    Médecin de dr.vision en discussion avec une patiente sur une tablette

    Pour quoi ma PKV paie-t-elle chez dr.vision ?

    Pour un chirurgien. Pour les deux yeux.

    Plus de 20 000 interventions réalisées par Prof. Dr. Mehdi Shajari avec 99,9 % de taux de sécurité, 5,0 étoiles sur 376 avis Google. Et une équipe Patient Care qui vous connaît du premier appel jusqu'au dernier contrôle.

    Prof. Dr. Mehdi Shajari dans la salle d'examen de dr.vision

    Qui opère si ma PKV prend en charge la chirurgie réfractive au laser ?

    Chaque intervention : Prof. Dr. Mehdi Shajari. En personne.

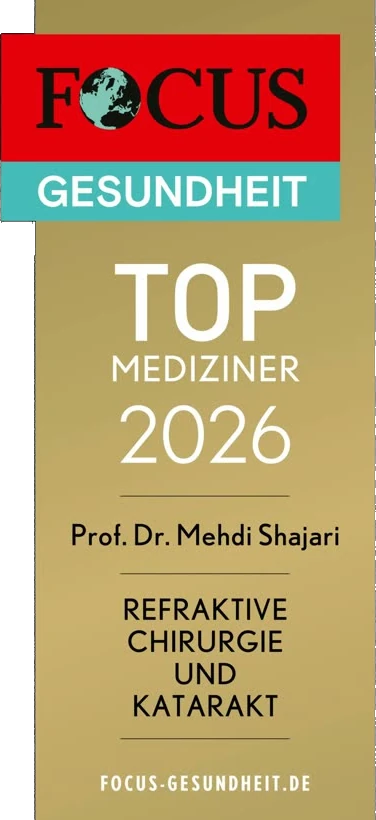
    Prof. Dr. Mehdi Shajari opère lui-même chaque patient. Il est spécialiste en ophtalmologie, professeur habilité de l'Université de Francfort, auteur de plus de 80 publications sur la chirurgie du cristallin et de la cornée et 12 fois FOCUS Meilleur médecin.

    20.000+Interventions du Prof. Dr. Mehdi Shajari
    99,9 %Taux de sécurité pour les interventions par Prof. Dr. Mehdi Shajari
    80+Publications
    12×FOCUS Meilleur médecin 2026, chirurgie réfractive et cataracte
    FOCUS Meilleur médecin

    « Je conseille à chaque patient assuré à titre privé d'interroger la PKV par écrit avant l'intervention. Vous obtenez de notre part le devis accompagné de la justification médicale. »

    Prof. Dr. Mehdi Shajari

    Publications de Prof. Dr. Mehdi Shajari

    Il fait de la recherche, enseigne et forme.

    Prof. Dr. Mehdi Shajari a publié de nombreux travaux sur le vivre sans lunettes, enseigne et a formé plusieurs collègues dans ce domaine.

    À propos du Prof. Dr. Mehdi ShajariRecherche & publications

    Questions fréquentes sur le remboursement par la PKV de la chirurgie réfractive au laser

    Encore des questions sur le remboursement ?

    « Ce sont les questions que j'entends le plus souvent au téléphone de la part des patients assurés à titre privé. Voici les réponses. » Jana, coordination patients (Patient Care)

    L'assurance maladie privée paie-t-elle la chirurgie réfractive au laser ?

    Souvent oui, mais pas automatiquement. Depuis l'arrêt de la BGH du 29 mars 2017 (IV ZR 533/15), une myopie d'environ −3 D peut constituer une maladie au sens des conditions de la PKV. La prise en charge par votre assurance dépend de la nécessité médicale dans votre cas et de votre contrat, par exemple des exclusions ou des plafonds.

    À partir de combien de dioptries la PKV paie-t-elle la chirurgie réfractive au laser ?

    Il n'existe pas de seuil fixe. Dans l'affaire jugée par la BGH, −3 et −2,75 D ont suffi. Que les milieux spécialisés ne parlent de myopie pathologique qu'à partir d'environ −6 D n'est pas déterminant selon la BGH. Avec des valeurs très faibles, la nécessité médicale est plus difficile à justifier.

    La PKV peut-elle me renvoyer à des lunettes ?

    Pas pour cette seule raison. La BGH a jugé que la nécessité médicale d'une opération au laser ne peut pas être niée au seul motif que le port de lunettes ou de lentilles de contact est courant. Des exclusions ou des plafonds prévus par le contrat peuvent malgré tout limiter le remboursement.

    Dois-je obtenir un accord de prise en charge au préalable ?

    Il n'est pas obligatoire légalement. Si votre contrat exige un accord préalable, cela figure dans ses conditions. Il est toujours recommandé. Pour les traitements de plus de 2 000 €, vous pouvez demander au préalable un renseignement sous forme écrite selon le § 192 al. 8 VVG ; la PKV doit répondre sous quatre semaines, dans les cas urgents sous deux semaines. Toutes les techniques proposées chez dr.vision dépassent 2 000 €.

    Que se passe-t-il si la PKV ne répond pas dans un délai de quatre semaines ?

    Selon le § 192 al. 8 VVG, il est alors présumé, jusqu'à preuve du contraire, que le traitement prévu est médicalement nécessaire. Cela ne remplace pas un accord sur l'étendue de votre contrat ; conservez la preuve de la réception de votre demande.

    Quels documents me faut-il pour la demande auprès de la PKV ?

    Le devis selon la GOÄ, une attestation médicale avec diagnostic, valeurs et justification de la technique, ainsi qu'un court courrier d'accompagnement. Vous recevez le devis et l'attestation après le bilan préopératoire. Pour le courrier, vous trouverez sur cette page une aide à la rédaction.

    Que faire si la PKV refuse ?

    Lisez attentivement la motivation. S'il s'agit de la nécessité médicale, une contestation écrite accompagnée d'un avis médical et d'un renvoi à l'arrêt de la BGH aide souvent. Vous pouvez ensuite saisir gratuitement le médiateur de la PKV (PKV-Ombudsmann) ; pour des montants plus élevés, une avocate ou un avocat spécialisé en droit des assurances vaut la peine.

    La PKV paie-t-elle aussi l'ICL, l'échange du cristallin ou Presbyond ?

    L'ICL est souvent remboursée pour des valeurs élevées, de façon comparable à la chirurgie réfractive au laser. Pour Presbyond et l'échange du cristallin en cas de presbytie, la situation n'est pas uniforme, car certains assureurs considèrent la presbytie comme un vieillissement naturel. L'opération de la cataracte avec implant monofocal est en règle générale remboursée par les assureurs privés, les implants premium selon le contrat.

    Est-ce que je perds mon remboursement de cotisations si je transmets la facture ?

    Dans de nombreux contrats oui, pour l'année concernée. Pour des coûts d'intervention à partir de 3 498 €, le remboursement l'emporte en règle générale, si votre contrat paie. Comparez avec vos propres valeurs dans le calculateur de cette page.

    Mon contrat prévoit un plafond par œil. Que dois-je payer moi-même ?

    La part qui dépasse le plafond, ainsi qu'une éventuelle franchise. Vous pouvez financer la part restante à 0 % sur 12 mois chez dr.vision ou via medipay et, le cas échéant, la faire valoir fiscalement comme charge extraordinaire.

    Les contrôles postopératoires et une éventuelle retouche sont-ils remboursés ?

    Chez dr.vision, les contrôles postopératoires sont inclus dans le tarif indicatif de l'intervention. Une retouche est rare, environ 2 cas sur 100 après SMILE Pro. Lorsqu'une retouche est médicalement judicieuse, elle est en règle générale possible sans participation aux frais dans un délai de 6 mois selon notre concept.

    Je suis ayant droit à la Beihilfe. Cela vaut-il aussi pour moi ?

    Pour la part assurée à titre privé, ce sont les conditions de votre PKV qui s'appliquent. La Beihilfe (aide allemande aux fonctionnaires pour les frais de santé) a ses propres règles ; la chirurgie réfractive au laser n'y est en règle générale pas éligible. Les détails figurent sur la page Beihilfe.

    Vérifié sur le plan médical par Prof. Dr. Mehdi Shajari · Situation de novembre 2026 · Information générale, ni conseil fiscal ni conseil juridique

    Comment obtenir le devis pour ma PKV ?

    Comment souhaitez-vous continuer ?

    Vous recevez de dr.vision le devis selon la GOÄ (barème allemand des honoraires médicaux) et une attestation médicale après la première consultation et le bilan préopératoire. Avec ces documents, vous interrogez au préalable votre assurance privée selon le § 192 al. 8 VVG. Vous prenez rendez-vous pour la première consultation par téléphone ou en ligne.

    Je souhaite un rendez-vous

    Première consultation vivre sans lunettes

    Je viens des environs de

    À Francfort, Junghofstraße 16 · devis pour votre PKV après le bilan préopératoire

    Prochain rendez-vous disponible mar. 27 oct. · 10 h 15
    Réserver une première consultation gratuite ★ 5,0 · 376 avis Google · 12× FOCUS Meilleur médecin
    J'ai encore des questions

    Parler d'abord

    Jana en ligne
    Réponse le plus souvent en 10–15 min · lun.–ven. 8 h–19 h, sam. 9 h–15 h
    Poser une question sur WhatsApp Appeler le 069 509 586 770Joignable 24 h/24
    Demander un rappel

    Où trouver dr.vision ?

    Nos sites.

    Cabinet dr.vision FrancfortHoraires d'ouverture

    Francfort

    Junghofstraße 16, 60311 Frankfurt am Main

    lun.–ven.
    8 h–19 h
    sam.
    9 h–15 h
    • Téléphone069 509 586 770 · joignable 24 h/24
    • StationnementGratuit dans l'immeuble (parking Junghofstraße)
    • Transports en communHauptwache (S/U), 5 min à pied
    Planifier l'itinéraire
    Locaux du site de DüsseldorfOuverture en 2027

    Düsseldorf2027

    Breite Straße 69, 40213 Düsseldorf (dans le Neuer Stahlhof, à l'angle de la Graf-Adolf-Platz)

    lun.–ven.
    8 h–19 h
    sam.
    9 h–15 h
    • Téléphone069 509 586 770 · joignable 24 h/24
    • StationnementQ-Park GAP 15 à la Graf-Adolf-Platz, 3 min à pied
    • Transports en communGraf-Adolf-Platz (métro, tramway), 4 min à pied

    Jusqu'à l'ouverture : entretien préalable à Francfort, la coordination patients (Patient Care) planifie votre venue.

    Planifier l'itinéraire
    Accueil du site de StuttgartOuverture en 2027

    Stuttgart2027

    Lautenschlagerstraße 23, 70173 Stuttgart (2e étage, accessible sans obstacle)

    lun.–ven.
    8 h–19 h
    sam.
    9 h–15 h
    • Téléphone069 509 586 770 · joignable 24 h/24
    • Transports en communBörsenplatz (métro), 2 min à pied ; gare centrale 5 min

    Jusqu'à l'ouverture : entretien préalable à Francfort, la coordination patients (Patient Care) planifie votre venue.

    Planifier l'itinéraire
    Sources et lectures complémentaires
    1. Cour fédérale de justice (Bundesgerichtshof), arrêt du 29 mars 2017, IV ZR 533/15 (trouble de la réfraction comme maladie dans l'assurance maladie privée ; LASIK), rapports LTO et beck-aktuell du 30 mars 2017
    2. Versicherungsvertragsgesetz (VVG) § 192 al. 1 et al. 8, gesetze-im-internet.de, consulté le 15 novembre 2026
    3. GOÄ (barème allemand des honoraires médicaux) §§ 5, 12
    4. Einkommensteuergesetz § 33 (charges extraordinaires)
    5. Médiateur de l'assurance maladie et dépendance privée (organisme de médiation)
    6. Liste de tarifs dr.vision, situation d'octobre 2026 (tarifs indicatifs pour les deux yeux) ; conditions de financement medipay
    Prendre rendez-vous