069 509 586 770Joignable 24 h/24, 7 j/7 Prendre rendez-vous

Déduire la chirurgie réfractive au laser de ses impôts

Impôts.

Puis-je déduire la chirurgie réfractive au laser de mes impôts ?

Chirurgie réfractive au laser, ICL et opération de la cataracte peuvent en règle générale être déduites de vos impôts en tant que charges exceptionnelles ; un certificat du médecin de l'administration de santé n'est pas nécessaire. Le montant que vous récupérez dépend de vos revenus. Calculez dès maintenant votre montant.

5,0 · 376 avis Google 12× FOCUS Meilleur médecin
Réponse courte

Puis-je déduire la chirurgie réfractive au laser de mes impôts ?

En règle générale oui. Les coûts de la chirurgie réfractive au laser et d'autres opérations des yeux que vous supportez vous-même sont considérés comme des frais de maladie et peuvent être déduits comme charge extraordinaire selon le § 33 EStG ; un certificat d'un médecin du service de santé publique n'est pas nécessaire pour cela (§ 64 EStDV, pour la chirurgie réfractive au laser expressément R 33.4 EStR). Sur le plan fiscal, seul compte le montant qui dépasse votre charge raisonnablement supportable (1 à 7 % du total des revenus), et ce avec votre taux d'imposition personnel. L'année déterminante est celle où vous payez, y compris en cas de financement par un crédit.

Sources : § 33 EStG (gesetze-im-internet.de, consulté le 15 novembre 2026) ; BFH VI R 75/14 (calcul par paliers) ; OFD Koblenz 22 juin 2006, S 2284 A – St 32 3. Information générale, ne constitue pas un conseil fiscal ou juridique. État : novembre 2026. Les lois, formulaires et pratiques des administrations peuvent changer. Votre cas est à clarifier avec votre conseiller fiscal ou une association d'aide en matière d'impôt sur le revenu (Lohnsteuerhilfeverein).

Comment les patients vivent-ils leur traitement chez dr.vision ?

376 avis. 5,0 en moyenne.

376 avis Google donnent à dr.vision une moyenne de 5,0 sur 5 étoiles. dr.vision ne vérifie pas si les avis Google proviennent de patients traités.

« Tout le monde était très aimable et les mesures étaient très précises, avec des méthodes de mesure modernes et un haut niveau de professionnalisme. »
Julia Zinserling · Google
« De l'accueil jusqu'au départ, on se sent bienvenu et parfaitement pris en charge. Tout le monde est très aimable, le traitement est extrêmement agréable, personnel et professionnel ! »
Stefan G. · Google
« Médecin très sympathique qui laisse une impression extrêmement compétente et aimable. Temps d'attente courts et environnement sans stress - je suis enthousiaste ! »
Happy Me · Google
« Médecin très compétent, prend beaucoup de temps pour les patients, personnalité agréable et empathique. »
Souad · Google

Que dois-je savoir sur les impôts pour la chirurgie réfractive au laser ?

En cinq réponses.

Pour tous ceux qui ont deux minutes. Chaque réponse mène au chapitre détaillé.

1

La chirurgie réfractive au laser est-elle déductible ?

En règle générale oui, comme frais de maladie selon le § 33 EStG. L'administration fiscale n'exige pas de certificat d'un médecin du service de santé publique, la facture et la preuve de paiement suffisent le plus souvent.

Le fondement
2

Pourquoi pas le montant total ?

Parce que seule compte la part au-delà de la charge raisonnablement supportable : 1 à 7 % de vos revenus, selon la famille.

Charge raisonnablement supportable
3

Combien vais-je récupérer ?

Montant déductible multiplié par le taux d'imposition personnel. Avec 50 000 € de revenus, personne seule, et SMILE Pro, environ 700 à 820 € selon le taux d'imposition.

Calculer soi-même
4

Et si je finance ?

L'année du paiement est déterminante. Un crédit compte dans l'année où le cabinet est payé ; les mensualités versées au cabinet, dans l'année de chaque mensualité.

Bien choisir l'année fiscale
5

De quels justificatifs ai-je besoin ?

Facture selon la GOÄ (barème allemand des honoraires médicaux) avec diagnostic, preuve de paiement, justificatifs des trajets.

Justificatifs et ELSTER

Puis-je déduire la chirurgie réfractive au laser comme charge extraordinaire selon le § 33 EStG ?

En règle générale oui. Comme frais de maladie.

Les frais de maladie que vous supportez vous-même sont reconnus par l'administration fiscale comme charge extraordinaire parce qu'ils sont « inévitables » (§ 33 al. 1 EStG). Pour la chirurgie réfractive au laser, l'administration fiscale a précisé en 2006 : un trouble de la réfraction est une maladie, et les coûts sont reconnus sans certificat d'un médecin du service de santé publique (OFD Koblenz, aujourd'hui R 33.4 al. 1 EStR). Pour l'ICL et les opérations du cristallin aussi, le § 64 EStDV n'exige pas d'expertise d'un médecin du service de santé publique. L'administration fiscale reconnaît en règle générale les coûts de la chirurgie réfractive au laser, de l'ICL et de l'opération de la cataracte comme frais de maladie, dans la mesure où ils dépassent votre charge raisonnablement supportable. Pour l'échange réfractif du cristallin, elle décide au cas par cas.

Opérations des yeux et impôts : ce qui compte comme charge extraordinaire, à titre indicatif
Interventiontarif indicatif pour les deux yeuxDéductible comme frais de maladieRemarque
SMILE Pro · Femto-LASIK · Trans-PRK3 498 – 5 198 €oui, en règle généraleLe trouble de la réfraction est considéré comme une maladie ; pas de certificat d'un médecin du service de santé publique nécessaire
ICLà partir de 6 886 €oui, en règle généraleComme la chirurgie réfractive au laser
Presbyond · échange du cristallin6 398 € · à partir de 6 998 €oui, en règle généralePresbyond comme la chirurgie réfractive au laser. Pour l'échange réfractif du cristallin, l'administration fiscale décide au cas par cas
Opération de la cataracte, y compris avec implant premium6 998 – 7 876 €oui, en règle généraleMaladie manifeste. Pour le supplément d'un implant premium, l'administration fiscale décide au cas par cas
Gouttes et trajets pour le traitementselon le casoui, en règle généraleGouttes sur ordonnance, trajets dans une mesure raisonnable
Part restant à charge après PKV ou BeihilfeResteoui, en règle généraleSeulement ce que personne ne vous rembourse

À combien s'élève ma charge raisonnablement supportable pour la chirurgie réfractive au laser ?

La part que vous supportez toujours vous-même.

L'administration fiscale déduit d'abord de vos frais de maladie la charge raisonnablement supportable : entre 1 et 7 % de votre total des revenus, selon la situation familiale, le nombre d'enfants et les revenus (§ 33 al. 3 EStG). Avec 50 000 € de revenus, personne seule sans enfant, cela représente environ 2 847 € ; sur SMILE Pro à 5 198 €, environ 2 351 € ont donc un effet fiscal.

Charge raisonnablement supportable selon le § 33 al. 3 EStG en pourcentage du total des revenus
Votre situationjusqu'à 15 340 €15 341 à 51 130 €plus de 51 130 €
Sans enfant, imposition individuelle (barème de base)5 %6 %7 %
Sans enfant, imposition commune (splitting)4 %5 %6 %
Avec un ou deux enfants2 %3 %4 %
Avec trois enfants ou plus1 %1 %2 %
1

Palier par palier

Depuis l'arrêt BFH VI R 75/14 (2017), chaque pourcentage ne s'applique qu'à la part des revenus située dans son palier, et non à l'ensemble des revenus. Cela réduit la charge raisonnablement supportable.

2

Exemple 50 000 €

Personne seule, sans enfant : 5 % de 15 340 € plus 6 % de 34 660 € donnent 2 847 € de charge raisonnablement supportable. Tout ce qui dépasse a un effet fiscal.

3

Total des revenus

Pas le revenu brut : pour les salariés, environ le salaire brut moins les frais professionnels (au minimum le forfait salarié, Arbeitnehmer-Pauschbetrag), plus les autres revenus. Il figure sur votre dernier avis d'imposition.

Combien d'impôt est-ce que j'économise avec la chirurgie réfractive au laser ? Le calculateur

Vos chiffres, votre résultat.

Le calculateur déduit votre charge raisonnablement supportable par paliers et multiplie le reste par votre taux marginal d'imposition. Un exemple est prérempli : personne seule, 50 000 € de revenus, SMILE Pro à 5 198 €, taux d'imposition de 35 % ; cela donne environ 823 € d'économie. Remplacez les valeurs par les vôtres ; le total des revenus figure sur le dernier avis d'imposition.

Imposition
Enfants ouvrant droit aux allocations familiales (Kindergeld)
Intervention (tarif indicatif pour les deux yeux)
Votre taux marginal d'imposition, approximatif
Impôt d'Église
Votre économie d'impôt, approximative

–

Frais de maladie supportés par vous
–
Charge raisonnablement supportable
–
Effet fiscal
–
Intervention après impôt, environ
–

–

Hypothèses : charge raisonnablement supportable par paliers selon le § 33 al. 3 EStG (BFH VI R 75/14) ; économie = montant effectif × taux marginal d'imposition, impôt d'Église en supplément de cette économie ; surtaxe de solidarité et effets de progressivité pour les montants élevés non pris en compte. L'économie ne peut pas dépasser l'impôt que vous payez dans l'année. Orientation approximative, ne constitue pas un conseil fiscal.

Taux marginal d'imposition : le taux d'imposition de votre dernier euro gagné. Orientation approximative : les revenus moyens se situent souvent entre 30 et 35 %, le taux maximal est de 42 %, pour les très hauts revenus de 45 %. Pour plus de précision : votre conseiller fiscal ou un logiciel de déclaration d'impôts.

Que rapportent concrètement les impôts pour la chirurgie réfractive au laser ? Exemples de calcul selon le taux d'imposition

Quatre foyers, quatre résultats.

Ce que vous récupérez dépend de deux chiffres : la part de vos coûts qui dépasse la charge raisonnablement supportable et votre taux marginal d'imposition. Avec 50 000 € de revenus, personne seule, SMILE Pro à 5 198 € rapporte, selon le taux d'imposition, environ 705 à 823 € ; avec 90 000 € sans enfant, en revanche, rien, tant qu'aucun autre frais de maladie n'est engagé dans l'année.

Exemples de calcul de l'économie d'impôt pour la chirurgie réfractive au laser et l'opération de la cataracte selon le taux marginal d'imposition
Foyer, total des revenusInterventionCharge raisonnablement supportableEffet fiscalÉconomie à 30 %à 35 %à 42 %
Personne seule, sans enfant, 50 000 €SMILE Pro 5 198 €2 847 €2 351 €705 €823 €–
Mariés, imposition commune, 2 enfants, 80 000 €SMILE Pro 5 198 €2 535 €2 663 €799 €––
Personne seule, sans enfant, 90 000 €SMILE Pro 5 198 €5 635 €0 €0 €0 €0 €
Couple de retraités, imposition commune, 35 000 €Cataracte trifocale 7 876 €1 597 €6 279 €–––

Calculé selon le § 33 al. 3 EStG, par paliers, sans impôt d'Église ni surtaxe de solidarité, sans autres frais de maladie dans l'année. Le taux maximal d'imposition de 42 % n'est atteint en 2026 par les personnes seules qu'à partir de 69 879 € de revenu imposable, par les couples imposés en commun à partir de 139 758 €. Un couple de retraités avec 35 000 € de revenus atteint en 2026 au plus environ 23 % de taux marginal d'imposition et économise selon le barème au plus environ 1 300 €, le plus souvent moins. Information générale, ne constitue pas un conseil fiscal.

!

Revenus élevés, sans enfant

Avec 90 000 € de revenus, la charge raisonnablement supportable s'élève à environ 5 635 €. SMILE Pro seul n'a alors aucun effet ; il faut d'autres frais de maladie la même année ou une intervention plus chère.

✓

Famille avec enfants

Les enfants ramènent le taux à 1 à 4 %. Avec 80 000 € et deux enfants, environ 2 663 € sur 5 198 € ont un effet fiscal.

✓

Retraite et cataracte

Revenus plus faibles, coûts plus élevés : pour le couple de retraités avec 35 000 €, environ 6 279 € sur 7 876 € ont un effet ; l'économie dépend du taux d'imposition.

Ai-je besoin d'une ordonnance ou d'un certificat médical pour les impôts liés à la chirurgie réfractive au laser ?

Facture oui. Certificat non.

Pour la chirurgie réfractive au laser, l'ICL ou l'opération du cristallin, la facture du cabinet avec diagnostic et une preuve de paiement suffisent en règle générale ; l'administration fiscale n'exige pas de certificat d'un médecin du service de santé publique avant l'opération. Une ordonnance médicale est exigée par l'administration fiscale surtout pour les médicaments, les soins et les moyens auxiliaires, par exemple les larmes artificielles. Conservez les décomptes de remboursement de votre assurance, car les montants remboursés ne sont pas déductibles.

Justificatifs pour les opérations des yeux dans la déclaration d'impôts
DocumentNécessaire ?Provenance
Facture selon la GOÄ avec diagnosticouidr.vision, après l'intervention
Preuve de paiement (relevé de compte, virement, contrat de crédit avec versement au cabinet)oui, pour l'année fiscaleVotre banque, medipay
Certificat d'un médecin du service de santé publique avant l'opérationnon, pas pour la chirurgie réfractive au laser ni pour les opérations du cristallin§ 64 EStDV, pour la chirurgie réfractive au laser R 33.4 al. 1 EStR
Ordonnance médicalepour l'intervention elle-même en règle générale non, la facture suffit ; l'administration fiscale exige une ordonnance surtout pour les médicaments, les soins et les moyens auxiliaires comme les gouttesdr.vision, ordonnance
Décomptes de remboursement (PKV, Beihilfe, assurance complémentaire)oui, si rembourséVotre assurance, service de la Beihilfe
Liste des trajets pour les examens et les contrôlesrecommandéeà tenir soi-même, rendez-vous fournis par dr.vision
Lire en détail

Où saisir les coûts dans ELSTER ?

Annexe « Außergewöhnliche Belastungen » (charges extraordinaires)

Les frais de maladie relèvent actuellement de l'annexe « Außergewöhnliche Belastungen » (charges extraordinaires). En règle générale, vous saisissez les coûts payés dans l'année et, séparément, les remboursements de l'assurance ou de la Beihilfe ; l'administration fiscale calcule elle-même la charge raisonnablement supportable. Les formulaires et les champs peuvent changer d'une année à l'autre. Vous ne transmettez le plus souvent les justificatifs que sur demande, mais conservez-les.

Pourquoi n'ai-je pas besoin d'un certificat d'un médecin du service de santé publique ?

§ 64 EStDV et pratique administrative

Le § 64 EStDV n'exige une expertise préalable d'un médecin du service de santé publique que pour certaines mesures dont la nécessité médicale n'est pas évidente, par exemple les cures ou les méthodes non reconnues scientifiquement. Les opérations réfractives des yeux sont reconnues scientifiquement ; pour la chirurgie réfractive au laser, les directives de l'impôt sur le revenu y renoncent expressément (R 33.4 al. 1 EStR).

Dans quelle année déduire la chirurgie réfractive au laser si je finance ou paie en plusieurs fois ?

Le jour du paiement est déterminant.

Pour les frais de maladie s'applique le principe de l'année de paiement (§ 11 al. 2 EStG) : ils comptent dans l'année du paiement, non dans celle de l'opération. Si vous financez par un crédit, par exemple chez medipay, c'est selon une jurisprudence constante l'année où le cabinet est payé qui compte. Si vous payez en revanche à 0 % sur 12 mois directement à dr.vision, chaque mensualité compte dans son année ; si les 12 mensualités commencent en janvier, tout reste dans une seule année fiscale.

Mode de paiement pour la chirurgie réfractive au laser et année fiscale dans laquelle les coûts comptent
Mode de paiementAnnée fiscaleCe que cela signifie
Paiement uniqueAnnée du paiementCas le plus simple ; opération en décembre, paiement en janvier : cela compte pour la nouvelle année
Financement via medipay (crédit, 24 à 72 mois)Année où le cabinet est payéLe montant total compte dans une seule année, bien que vous remboursiez en plusieurs fois
0 % sur 12 mois directement chez dr.visionAnnée de chaque mensualitéSi les mensualités tombent sur deux années civiles, le montant est réparti, et la charge raisonnablement supportable peut s'appliquer deux fois
Acompte l'année précédenteAnnée de l'acompte et année du soldeDeux années, deux déductions de la charge raisonnablement supportable ; le plus souvent défavorable
1

Une seule année est le plus souvent préférable

Comme la charge raisonnablement supportable n'est déduite qu'une fois par an, les frais de maladie regroupés sur une année ont plus d'effet que répartis.

2

0 % et année civile

Si vous payez sans intérêts sur 12 mois et commencez en janvier, vous restez dans la même année fiscale. Si la première mensualité tombe en été, elle se répartit sur deux années.

3

Intérêts

Les intérêts de financement d'un crédit pour le traitement peuvent également compter parmi les frais de maladie (au cas par cas). Conditions via medipay : taux débiteur fixe 9,49 % par an, taux annuel effectif global 9,90 %*. Financement

* Exemple représentatif : 5 198 € de montant net du prêt · 72 mois · taux débiteur fixe de 9,49 % par an · 9,90 % de taux annuel effectif · mensualité de 94,97 € · montant total de 6 837,84 € · via medipay. Exemple à 0 % sur 12 mois directement chez dr.vision : 5 198 € de prix au comptant · sans acompte · taux débiteur fixe de 0 % par an · 0 % de taux annuel effectif · mensualité de 433,17 €, dernière mensualité de 433,13 € · montant total de 5 198 €.

Comment tirer le meilleur parti fiscal de la chirurgie réfractive au laser ?

Regrouper, justifier, déduire.

Trois leviers rapportent le plus : additionner tous les frais de maladie d'une année, donc aussi les lunettes, le dentiste ou les trajets ; payer l'intervention sur les deux yeux dans une seule année fiscale ; et déduire correctement les remboursements de l'assurance maladie privée (PKV), de la Beihilfe ou d'une assurance complémentaire. Quiconque a d'autres frais de seulement 1 000 € la même année réduit son impôt, avec un taux marginal d'imposition de 35 %, jusqu'à 350 € de plus.

1

Deux yeux, une année

Chez dr.vision, les deux yeux sont en règle générale traités le même jour ou, pour les implants, à environ une semaine d'intervalle, et facturés ensemble. Ainsi, tout reste le plus souvent dans une seule année fiscale.

2

Ajouter les autres coûts

Lunettes, prothèses dentaires, participations aux frais, kinésithérapie, médicaments : ce que vous supportez vous-même la même année compte en règle générale ensemble face à la charge raisonnablement supportable. Pour les médicaments, la kinésithérapie et les moyens auxiliaires, l'administration fiscale exige le plus souvent une ordonnance médicale, pour les lunettes un constat unique de l'ophtalmologue.

3

Trajets et venue

Les trajets pour le bilan préopératoire, l'opération et les contrôles comptent en règle générale comme frais de maladie, dans une mesure raisonnable. Les patients venant de loin conservent leurs billets de train ou d'avion ; la reconnaissance des nuitées se décide au cas par cas.

4

Déduire les remboursements

Ce que paient la PKV, la Beihilfe ou une assurance complémentaire réduit le montant, même si le remboursement n'arrive que l'année suivante. Seule votre part restant à charge est déductible. Si vous ne transmettez volontairement pas une facture, par exemple en raison d'un remboursement de cotisations, l'administration fiscale peut refuser cette part.

5

Conjoint et enfants

En cas d'imposition commune, les coûts des deux conjoints comptent. Les coûts des enfants pour lesquels vous percevez les allocations familiales (Kindergeld) comptent également.

6

Planifier l'année

Si d'autres frais de maladie importants sont prévus, par exemple des prothèses dentaires, il peut être intéressant de placer l'intervention dans la même année. La médecine passe avant l'impôt.

Combien coûte la chirurgie réfractive au laser chez dr.vision, et que reste-t-il après impôt ?

Un tarif indicatif. Moins après impôt.

Chez dr.vision, la chirurgie réfractive au laser coûte 3 498 € (PRK/Trans-PRK), 4 298 € (Femto-LASIK), 5 198 € (SMILE Pro, SmartSight) ou 6 398 € (Presbyond) pour les deux yeux, comprenant le bilan préopératoire, l'intervention par Prof. Dr. Mehdi Shajari et le suivi postopératoire. Dans l'exemple avec 50 000 € de revenus et un taux d'imposition de 35 %, les coûts de SMILE Pro baissent ainsi d'environ 823 € pour atteindre environ 4 375 €.

Tarifs indicatifs dr.vision pour les deux yeux
Techniquestarif indicatif pour les deux yeuxÉconomie, exemple 50 000 €, personne seule, 35 %
Trans-PRK3 498 €228 €
Femto-LASIK4 298 €508 €
SMILE Pro5 198 €823 €
Presbyond6 398 €1 243 €
ICLà partir de 6 886 €1 414 €
Cataracte / échange du cristallin monofocal6 998 €1 453 €

Calculé, charge raisonnablement supportable 2 847 € (personne seule, sans enfant, 50 000 €), sans autres frais de maladie. Le devis établi après le bilan préopératoire fait foi.

1

Financement

0 % sur 12 mois directement chez dr.vision ou 24 à 72 mois via medipay. Financement

3

Beihilfe

La chirurgie réfractive au laser n'est le plus souvent pas éligible à la Beihilfe. Vous pouvez en règle générale déduire la part restant à votre charge. Beihilfe

Examen à la lampe à fente au cabinet de dr.vision à Francfort

Que figure-t-il sur la facture dont vous avez besoin pour l'administration fiscale ?

Un chirurgien. Une facture claire.

La facture de dr.vision comporte le décompte selon la GOÄ (barème allemand des honoraires médicaux) et votre diagnostic. Avec la preuve de paiement, elle suffit en règle générale à l'administration fiscale. Vous ne devez le plus souvent la transmettre que sur demande.

Vous pouvez aussi transmettre la même facture à la PKV et à la Beihilfe. Plus de 20 000 interventions par Prof. Dr. Mehdi Shajari avec un taux de sécurité de 99,9 %, 5,0 étoiles sur 376 avis Google.

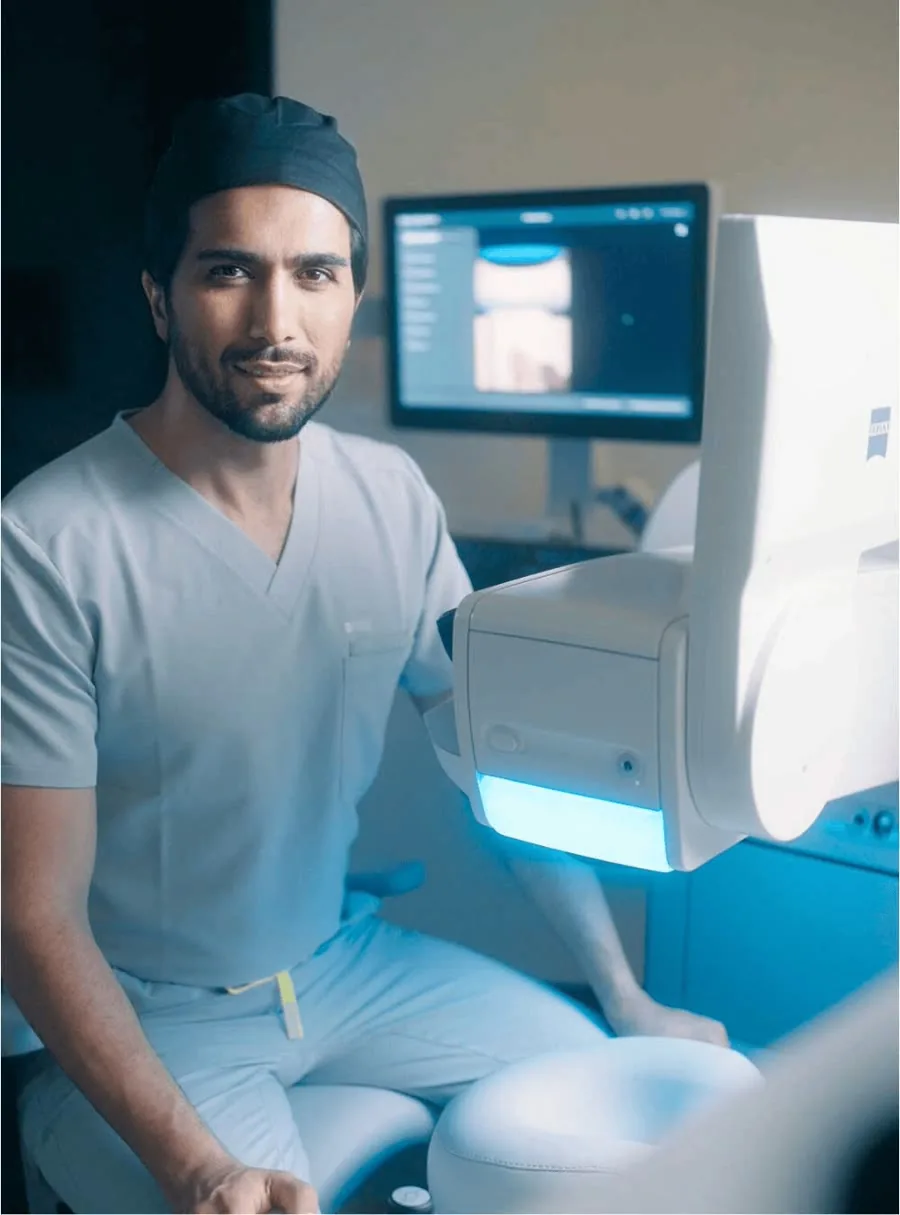
Prof. Dr. Mehdi Shajari dans la salle d'examen de dr.vision

Qui opère si je supporte les coûts moi-même et les déduis ?

Chaque intervention : Prof. Dr. Mehdi Shajari. En personne.

Prof. Dr. Mehdi Shajari opère lui-même chaque patient. Il est spécialiste en ophtalmologie, professeur habilité de l'Université de Francfort, auteur de plus de 80 publications sur la chirurgie du cristallin et de la cornée et 12 fois FOCUS Meilleur médecin.

20.000+Interventions du Prof. Dr. Mehdi Shajari
99,9 %Taux de sécurité pour les interventions par Prof. Dr. Mehdi Shajari
80+Publications
12×FOCUS Meilleur médecin 2026, chirurgie réfractive et cataracte
FOCUS Meilleur médecin
Publications de Prof. Dr. Mehdi Shajari

Il fait de la recherche, enseigne et forme.

Prof. Dr. Mehdi Shajari a publié de nombreux travaux sur le vivre sans lunettes, enseigne et a formé plusieurs collègues dans ce domaine.

À propos du Prof. Dr. Mehdi ShajariRecherche & publications

Questions fréquentes : déduire la chirurgie réfractive au laser de ses impôts

Encore des questions sur les impôts ?

« Ce sont les questions sur les impôts que j'entends le plus souvent au téléphone. Voici les réponses générales, votre cas sera clarifié par votre conseiller fiscal. » Jana, coordination patients (Patient Care)

Puis-je déduire la chirurgie réfractive au laser de mes impôts ?

Oui, en règle générale. Les coûts de la chirurgie réfractive au laser sont considérés comme des frais de maladie et sont déductibles comme charge extraordinaire selon le § 33 EStG, dans la mesure où les coûts que vous supportez dépassent votre charge raisonnablement supportable. Un certificat d'un médecin du service de santé publique n'est pas nécessaire.

Cela vaut-il aussi pour l'ICL, l'échange du cristallin et l'opération de la cataracte ?

Pour l'ICL et l'opération de la cataracte oui : l'administration fiscale les reconnaît en règle générale comme frais de maladie, dans la mesure où ils dépassent votre charge raisonnablement supportable. Pour l'échange réfractif du cristallin, elle décide au cas par cas. La reconnaissance éventuelle du supplément d'un implant premium est également décidée au cas par cas par l'administration fiscale.

Ai-je besoin d'une ordonnance médicale ou d'un certificat ?

Pour l'intervention elle-même non : la facture du cabinet avec diagnostic et une preuve de paiement suffisent en règle générale. L'administration fiscale n'exige pas de certificat d'un médecin du service de santé publique pour les opérations des yeux, pour la chirurgie réfractive au laser cela figure expressément dans les directives de l'impôt sur le revenu (R 33.4). Une ordonnance médicale est exigée par l'administration fiscale surtout pour les médicaments, les soins et les moyens auxiliaires.

Combien d'impôts est-ce que j'économise avec la chirurgie réfractive au laser ?

Le montant au-delà de la charge raisonnablement supportable multiplié par votre taux marginal d'imposition. Exemple : personne seule, 50 000 € de revenus, SMILE Pro à 5 198 € : la charge raisonnablement supportable s'élève à environ 2 847 €, environ 2 351 € sont effectifs, ce qui représente à un taux d'imposition de 35 % environ 823 €.

Qu'est-ce que la charge raisonnablement supportable ?

Une part restant à votre charge que l'administration fiscale déduit des frais de maladie : 1 à 7 % du total des revenus, selon la situation familiale, les enfants et les revenus. Depuis l'arrêt BFH VI R 75/14, elle est calculée par paliers.

La déduction vaut-elle la peine avec un revenu élevé ?

Pas toujours. Avec 90 000 € de revenus sans enfant, la charge raisonnablement supportable s'élève à environ 5 635 € ; SMILE Pro seul n'a alors aucun effet. Avec d'autres frais de maladie la même année ou une intervention plus chère, cela peut malgré tout valoir la peine.

En tant que retraité, puis-je déduire l'opération de la cataracte ?

En règle générale oui. Les retraités ont souvent des revenus plus faibles et donc une charge raisonnablement supportable plus basse. L'économie dépend du taux d'imposition ; qui ne paie pas d'impôts n'en économise pas non plus.

Dans quelle année déduire les coûts ?

Dans l'année du paiement (principe de l'année de paiement, § 11 al. 2 EStG), non dans l'année de l'opération. Si l'intervention a lieu en décembre et le paiement en janvier, c'est la nouvelle année qui compte.

Je finance la chirurgie réfractive au laser. Puis-je quand même la déduire ?

Oui. Avec un crédit, par exemple via medipay, les coûts comptent en règle générale dans l'année où le cabinet est payé, même si vous remboursez pendant des années. Avec 0 % sur 12 mois directement à dr.vision, chaque mensualité compte dans son année civile.

Dois-je faire traiter les deux yeux la même année ?

Sur le plan fiscal, c'est le plus souvent plus avantageux, car la charge raisonnablement supportable n'est déduite qu'une fois par an. Chez dr.vision, les deux yeux sont en règle générale traités le même jour ou, pour les implants, à environ une semaine d'intervalle, et facturés ensemble.

Et si la PKV ou la Beihilfe paie une partie ?

Alors seule votre part restant à charge est déductible. Saisissez les coûts et le remboursement dans la déclaration d'impôts ; l'administration fiscale impute la différence sur la charge raisonnablement supportable.

Ceci est-il un conseil fiscal ?

Non. La page explique la situation juridique générale à la date de novembre 2026. Pour votre cas particulier, adressez-vous à votre conseiller fiscal ou à une association d'aide en matière d'impôt sur le revenu (Lohnsteuerhilfeverein).

Vérifié sur le plan médical par Prof. Dr. Mehdi Shajari · Situation de novembre 2026 · Information générale, ni conseil fiscal ni conseil juridique

Comment obtenir le devis et la facture pour les impôts ?

Comment souhaitez-vous continuer ?

Vous recevez de dr.vision le devis selon la GOÄ après la première consultation et le bilan préopératoire, et la facture avec diagnostic pour votre déclaration d'impôts après l'intervention. Vous prenez rendez-vous pour la première consultation par téléphone ou en ligne.

Je souhaite un rendez-vous

Première consultation vivre sans lunettes

Je viens des environs de

À Francfort, Junghofstraße 16 · facture selon la GOÄ avec diagnostic pour votre déclaration d'impôts

Prochain rendez-vous disponible mar. 27 oct. · 10 h 15
Réserver une première consultation gratuite ★ 5,0 · 376 avis Google · 12× FOCUS Meilleur médecin
J'ai encore des questions

Parler d'abord

Jana en ligne
Réponse le plus souvent en 10–15 min · lun.–ven. 8 h–19 h, sam. 9 h–15 h
Poser une question sur WhatsApp Appeler le 069 509 586 770Joignable 24 h/24
Demander un rappel

Où trouver dr.vision ?

Nos sites.

Cabinet dr.vision FrancfortHoraires d'ouverture

Francfort

Junghofstraße 16, 60311 Frankfurt am Main

lun.–ven.
8 h–19 h
sam.
9 h–15 h
  • Téléphone069 509 586 770 · joignable 24 h/24
  • StationnementGratuit dans l'immeuble (parking Junghofstraße)
  • Transports en communHauptwache (S/U), 5 min à pied
Planifier l'itinéraire
Locaux du site de DüsseldorfOuverture en 2027

Düsseldorf2027

Breite Straße 69, 40213 Düsseldorf (dans le Neuer Stahlhof, à l'angle de la Graf-Adolf-Platz)

lun.–ven.
8 h–19 h
sam.
9 h–15 h
  • Téléphone069 509 586 770 · joignable 24 h/24
  • StationnementQ-Park GAP 15 à la Graf-Adolf-Platz, 3 min à pied
  • Transports en communGraf-Adolf-Platz (métro, tramway), 4 min à pied

Jusqu'à l'ouverture : entretien préalable à Francfort, la coordination patients (Patient Care) planifie votre venue.

Planifier l'itinéraire
Accueil du site de StuttgartOuverture en 2027

Stuttgart2027

Lautenschlagerstraße 23, 70173 Stuttgart (2e étage, accessible sans obstacle)

lun.–ven.
8 h–19 h
sam.
9 h–15 h
  • Téléphone069 509 586 770 · joignable 24 h/24
  • Transports en communBörsenplatz (métro), 2 min à pied ; gare centrale 5 min

Jusqu'à l'ouverture : entretien préalable à Francfort, la coordination patients (Patient Care) planifie votre venue.

Planifier l'itinéraire
Sources et lectures complémentaires
  1. Einkommensteuergesetz § 33 al. 1 et 3 (charges extraordinaires, charge raisonnablement supportable), § 11 al. 2 (principe de l'année de paiement), gesetze-im-internet.de, consulté le 15 novembre 2026
  2. Einkommensteuer-Durchführungsverordnung § 64 (justificatif des frais de maladie) ; directives de l'impôt sur le revenu R 33.4 al. 1 (opération des yeux au laser sans certificat d'un médecin du service de santé publique)
  3. Cour fédérale des finances (Bundesfinanzhof), arrêt du 19 janvier 2017, VI R 75/14 (calcul par paliers de la charge raisonnablement supportable)
  4. OFD Koblenz, circulaire du 22 juin 2006, S 2284 A – St 32 3 (opérations des yeux au laser sans certificat d'un médecin du service de santé publique)
  5. ELSTER, annexe « Außergewöhnliche Belastungen » (aide au remplissage)
  6. Liste des tarifs dr.vision, état d'octobre 2026 (tarifs indicatifs pour les deux yeux) ; conditions de financement medipay (taux annuel effectif global de 9,90 %)
Prendre rendez-vous