069 509 586 770Disponible 24/7 Reservar cita

Deducir la cirugía ocular con láser en el impuesto

Impuestos.

¿Puedo deducir la cirugía ocular con láser de los impuestos?

Augenlasern, ICL y operación de cataratas pueden deducirse, por lo general, de los impuestos como gasto extraordinario (außergewöhnliche Belastung); para ello no necesita un certificado de un médico de la administración sanitaria. La cantidad que le reembolsan depende de sus ingresos. Calcule usted mismo su importe ahora.

5,0 · 376 valoraciones en Google 12× médico destacado de FOCUS
5,0376 valoraciones en Google
Médico destacado de FOCUS 202612× FOCUSmédico destacado
Reservar cita ahoraNormalmente en 48 horas · primera consulta gratuita ¿Cuánto me devuelven? Ir a la calculadora
Respuesta breve

¿Puedo deducir la cirugía ocular con láser de los impuestos?

Por lo general sí. Los costes de la cirugía ocular con láser y de otras operaciones oculares que usted asume se consideran gastos de enfermedad y pueden deducirse como gasto extraordinario conforme al art. 33 de la EStG; para ello no es necesario un certificado de un médico oficial (art. 64 de la EStDV; para la cirugía ocular con láser, expresamente R 33.4 EStR). Fiscalmente solo cuenta el importe que supera su carga exigible (del 1 al 7 % de la suma total de ingresos), y lo hace con su tipo impositivo personal. Es determinante el año en que paga, también si financia con un crédito.

Fuentes: art. 33 de la EStG (gesetze-im-internet.de, consultado el 15 de noviembre de 2026); BFH VI R 75/14 (cálculo por tramos); OFD Koblenz 22.06.2006, S 2284 A – St 32 3. Información general, no es asesoramiento fiscal ni jurídico. Fecha: noviembre de 2026. Las leyes, los formularios y la práctica de las autoridades pueden cambiar. Aclare su caso con su asesor fiscal o con una asociación de ayuda en materia de impuestos sobre salarios (Lohnsteuerhilfeverein).

¿Cómo viven los pacientes su tratamiento en dr.vision?

376 valoraciones. De media, 5,0.

376 valoraciones en Google dan a dr.vision una media de 5,0 de 5 estrellas. dr.vision no comprueba si las reseñas de Google proceden de pacientes tratados.

«Todos fueron muy amables y las mediciones fueron muy precisas, con métodos de medición modernos y un alto grado de profesionalidad.»
Julia Zinserling · Google
«Desde la recepción hasta la despedida uno se siente bienvenido y en las mejores manos. Todos son muy amables, el tratamiento es extremadamente agradable, personal y profesional.»
Stefan G. · Google
«Médico muy simpático que deja una impresión extremadamente competente y amable. Tiempos de espera cortos y un entorno sin estrés: ¡estoy entusiasmado!»
Happy Me · Google
«Médico muy competente, dedica mucho tiempo a los pacientes, personalidad agradable y empático.»
Souad · Google

¿Qué debo saber sobre los impuestos en la cirugía ocular con láser?

En cinco respuestas.

Para quienes tienen dos minutos. Cada respuesta lleva al capítulo detallado.

1

¿Es deducible la cirugía ocular con láser?

Por lo general sí, como gastos de enfermedad conforme al art. 33 de la EStG. La Hacienda alemana no exige un certificado de un médico oficial; normalmente bastan la factura y el justificante de pago.

La base
2

¿Por qué no el importe completo?

Porque solo cuenta la parte que supera la carga exigible: del 1 al 7 % de sus ingresos, según la familia.

Carga exigible
3

¿Cuánto me devuelven?

Importe deducible por su tipo impositivo personal. Con 50.000 € de ingresos, persona soltera, y SMILE Pro, según el tipo impositivo, en torno a 700-820 €.

Calcular por mi cuenta
4

¿Y si financio?

Cuenta el año del pago. Un crédito cuenta en el año en que se paga a la consulta; los plazos pagados a la consulta, en el año de cada plazo.

Elegir con acierto el año fiscal

¿Puedo deducir la cirugía ocular con láser como gasto extraordinario conforme al art. 33 de la EStG?

Por lo general sí. Como gastos de enfermedad.

Los gastos de enfermedad que usted asume los reconoce la Hacienda alemana como gasto extraordinario (außergewöhnliche Belastung) porque se producen «de forma ineludible» (art. 33, apartado 1, de la EStG). Para la cirugía ocular con láser, la administración tributaria aclaró en 2006: un defecto de refracción es una enfermedad y los costes se reconocen sin certificado de un médico oficial (OFD Koblenz, hoy R 33.4, apartado 1, EStR). También para la ICL y las operaciones de cristalino, el art. 64 de la EStDV no exige un informe de un médico oficial. Los costes de la cirugía ocular con láser, la ICL y la operación de cataratas los reconoce la Hacienda alemana por lo general como gastos de enfermedad, en la medida en que superen su carga exigible. En el intercambio de cristalino refractivo decide en cada caso.

Operaciones oculares e impuestos: qué cuenta como gasto extraordinario, orientación
IntervenciónPrecio orientativo ambos ojosDeducible como gastos de enfermedadNota
SMILE Pro · Femto-LASIK · Trans-PRK3.498 – 5.198 €sí, por lo generalEl defecto de refracción se considera una enfermedad; no se necesita certificado de un médico oficial
ICLdesde 6.886 €sí, por lo generalComo la cirugía ocular con láser
Presbyond · Intercambio de cristalino6.398 € · desde 6.998 €sí, por lo generalPresbyond como la cirugía ocular con láser. En el intercambio de cristalino refractivo decide la Hacienda alemana en cada caso
Operación de cataratas, también con lente premium6.998 – 7.876 €sí, por lo generalEnfermedad clara. En el sobrecoste de una lente premium decide la Hacienda alemana en cada caso
Gotas y desplazamientos al tratamientosegún el casosí, por lo generalGotas con receta, desplazamientos en una cuantía razonable
Parte propia tras el seguro médico privado o la BeihilfeRestosí, por lo generalSolo lo que nadie le reembolsa

¿A cuánto asciende mi carga exigible en la cirugía ocular con láser?

La parte que siempre asume usted.

La Hacienda alemana descuenta primero de sus gastos de enfermedad la carga exigible: entre el 1 y el 7 % de su suma total de ingresos, según el estado civil, el número de hijos y los ingresos (art. 33, apartado 3, de la EStG). Con 50.000 € de ingresos, persona soltera sin hijos, son en torno a 2.847 €; de SMILE Pro por 5.198 € tienen efecto fiscal, por tanto, unos 2.351 €.

Carga exigible según el art. 33, apartado 3, de la EStG, en porcentaje de la suma total de ingresos
Su situaciónhasta 15.340 €de 15.341 a 51.130 €más de 51.130 €
Sin hijos, tributación individual (tarifa básica)5 %6 %7 %
Sin hijos, tributación conjunta (splitting)4 %5 %6 %
Con uno o dos hijos2 %3 %4 %
Con tres o más hijos1 %1 %2 %
1

Tramo a tramo

Desde la sentencia del BFH VI R 75/14 (2017), cada porcentaje se aplica solo a la parte de los ingresos de su tramo, no a la totalidad de los ingresos. Eso reduce la carga exigible.

2

Ejemplo de 50.000 €

Persona soltera, sin hijos: el 5 % de 15.340 € más el 6 % de 34.660 € da 2.847 € de carga exigible. Todo lo que exceda de eso tiene efecto fiscal.

3

Suma total de ingresos

No es el bruto: en el caso de los empleados, aproximadamente el salario bruto menos los gastos deducibles (como mínimo la deducción fija por trabajador), más otros ingresos. Figura en su última liquidación del impuesto.

¿Cuánto impuesto ahorro con la cirugía ocular con láser? La calculadora

Sus cifras, su resultado.

La calculadora descuenta su carga exigible por tramos y multiplica el resto por su tipo impositivo marginal. Está rellenada con un ejemplo: persona soltera, 50.000 € de ingresos, SMILE Pro por 5.198 €, tipo impositivo del 35 %; resulta un ahorro de en torno a 823 €. Sustituya los valores por los suyos; la suma total de ingresos figura en la última liquidación del impuesto.

Tributación
Hijos con derecho a prestación familiar (Kindergeld)
Intervención (precio orientativo por ambos ojos)
Su tipo impositivo marginal, aproximado
Impuesto eclesiástico
Su ahorro fiscal, aproximado

–

Gastos de enfermedad asumidos por usted
–
Carga exigible
–
Con efecto fiscal
–
Intervención después de impuestos, aproximadamente
–

–

Supuestos: carga exigible por tramos según el art. 33, apartado 3, de la EStG (BFH VI R 75/14); ahorro = importe con efecto × tipo impositivo marginal, impuesto eclesiástico como recargo sobre ese ahorro; no se tienen en cuenta el recargo de solidaridad ni los efectos de la progresividad en importes grandes. El ahorro nunca supera el impuesto que usted paga en el año. Orientación aproximada, no es asesoramiento fiscal.

Tipo impositivo marginal: el tipo que se aplica a su último euro ganado. Orientación aproximada: los ingresos medios suelen situarse en el 30-35 %, el tipo máximo es del 42 % y, para ingresos muy altos, del 45 %. Con más exactitud: su asesor fiscal o un programa de impuestos.

¿Qué aporta concretamente el impuesto en la cirugía ocular con láser? Ejemplos de cálculo según el tipo impositivo

Cuatro hogares, cuatro resultados.

Cuánto le devuelven depende de dos cifras: cuánto de sus costes supera la carga exigible y a cuánto asciende su tipo impositivo marginal. Con 50.000 € de ingresos, persona soltera, SMILE Pro por 5.198 € aporta, según el tipo impositivo, en torno a 705-823 €; con 90.000 € y sin hijos, en cambio, nada, mientras no haya otros gastos de enfermedad en el año.

Ejemplos de cálculo del ahorro fiscal en la cirugía ocular con láser y en la operación de cataratas según el tipo impositivo marginal
Hogar, suma total de ingresosIntervenciónCarga exigibleCon efecto fiscalAhorro al 30 %al 35 %al 42 %
Persona soltera, sin hijos, 50.000 €SMILE Pro 5.198 €2.847 €2.351 €705 €823 €–
Casados, tributación conjunta, 2 hijos, 80.000 €SMILE Pro 5.198 €2.535 €2.663 €799 €––
Persona soltera, sin hijos, 90.000 €SMILE Pro 5.198 €5.635 €0 €0 €0 €0 €
Pareja de jubilados, tributación conjunta, 35.000 €Cataratas trifocal 7.876 €1.597 €6.279 €–––

Calculado conforme al art. 33, apartado 3, de la EStG, por tramos, sin impuesto eclesiástico ni recargo de solidaridad y sin otros gastos de enfermedad en el año. Las personas solteras alcanzan el tipo máximo del 42 % en 2026 solo a partir de 69.879 € de renta imponible, y las de tributación conjunta, a partir de 139.758 €. Una pareja de jubilados con 35.000 € de ingresos alcanza en 2026, como máximo, un tipo impositivo marginal de en torno al 23 % y, según la tarifa, ahorra como máximo en torno a 1.300 €, normalmente menos. Información general, no es asesoramiento fiscal.

!

Ingresos altos, sin hijos

Con 90.000 € de ingresos, la carga exigible es de en torno a 5.635 €. SMILE Pro por sí solo no tiene entonces efecto; solo con otros gastos de enfermedad en el mismo año o con una intervención más cara.

✓

Familia con hijos

Los hijos reducen el porcentaje al 1-4 %. Con 80.000 € y dos hijos, de 5.198 € tienen efecto fiscal en torno a 2.663 €.

✓

Jubilación y cataratas

Ingresos menores, costes más altos: en la pareja de jubilados con 35.000 €, de 7.876 € tienen efecto en torno a 6.279 €; el ahorro depende del tipo impositivo.

¿Necesito una prescripción médica o un certificado para deducir la cirugía ocular con láser en el impuesto?

Factura, sí. Certificado, no.

Para la cirugía ocular con láser, la ICL o la operación de cristalino suelen bastar la factura de la consulta con diagnóstico y un justificante de pago; la administración tributaria no exige un certificado de un médico oficial antes de la operación. La Hacienda alemana exige una prescripción médica sobre todo para medicamentos, remedios terapéuticos y ayudas técnicas, por ejemplo las gotas de lágrimas artificiales. Conserve las notificaciones de reembolso de su aseguradora, porque los importes reembolsados no son deducibles.

Justificantes de operaciones oculares en la declaración de la renta
Documento¿Necesario?De dónde
Factura conforme a la GOÄ con diagnósticosídr.vision, después de la intervención
Justificante de pago (extracto bancario, transferencia, contrato de crédito con desembolso a la consulta)sí, para el año fiscalSu banco, medipay
Certificado de un médico oficial antes de la operaciónno, para la cirugía ocular con láser y las operaciones de cristalino noArt. 64 de la EStDV; para la cirugía ocular con láser, R 33.4, apartado 1, EStR
Prescripción médicapara la intervención en sí, por lo general no, basta la factura; la Hacienda alemana exige una prescripción sobre todo para medicamentos, remedios terapéuticos y ayudas técnicas como las gotasdr.vision, receta
Notificaciones de reembolso (seguro médico privado, Beihilfe, seguro complementario)sí, si se ha producido reembolsoSu aseguradora, el organismo de la Beihilfe
Lista de desplazamientos a exploraciones y revisiones de controlrecomendadallevarla usted mismo, con las citas de dr.vision
Leer más a fondo

¿Dónde introduzco los costes en ELSTER (portal fiscal alemán)?

Anexo de gastos extraordinarios (Anlage Außergewöhnliche Belastungen)

Los gastos de enfermedad van actualmente en el anexo «Außergewöhnliche Belastungen» (gastos extraordinarios). Por lo general, usted introduce los costes pagados en el año y, por separado, los reembolsos de la aseguradora o de la Beihilfe; la carga exigible la calcula la propia Hacienda alemana. Los formularios y los campos pueden cambiar de un año a otro. Los justificantes normalmente solo se presentan a requerimiento, pero consérvelos.

¿Por qué no necesito un certificado de un médico oficial?

El art. 64 de la EStDV y la práctica administrativa

El art. 64 de la EStDV solo exige un informe previo de un médico oficial para determinadas medidas cuya necesidad médica no es evidente, como las curas termales o los métodos no reconocidos científicamente. Las operaciones oculares refractivas están reconocidas científicamente; para la cirugía ocular con láser, las directrices del impuesto sobre la renta prescinden de él expresamente (R 33.4, apartado 1, EStR).

¿En qué año deduzco la cirugía ocular con láser si financio o pago a plazos?

Cuenta el día del pago.

Para los gastos de enfermedad rige el principio de desembolso (art. 11, apartado 2, de la EStG): cuentan en el año del pago, no en el año de la operación. Si financia con un crédito, por ejemplo en medipay, según jurisprudencia reiterada cuenta el año en que se paga a la consulta. Si, en cambio, paga al 0 % a 12 meses directamente a dr.vision, cada plazo cuenta en su año; si los 12 plazos empiezan en enero, todo queda en un año fiscal.

Forma de pago en la cirugía ocular con láser y en qué año fiscal cuentan los costes
Forma de pagoAño fiscalQué significa
Pago únicoAño del pagoEl caso más sencillo; operación en diciembre y pago en enero cuenta para el año nuevo
Financiación a través de medipay (crédito, de 24 a 72 meses)Año en que se paga a la consultaEl importe completo cuenta en un año, aunque usted lo devuelva a plazos
0 % a 12 meses directamente en dr.visionAño de cada plazoSi los plazos caen en dos años naturales, el importe se reparte y la carga exigible puede aplicarse dos veces
Entrega a cuenta en el año anteriorAño de la entrega a cuenta o del pago del restoDos años, dos descuentos de la carga exigible; normalmente desfavorable
1

Un solo año suele ser mejor

Como la carga exigible se descuenta una vez al año, los gastos de enfermedad agrupados en un año tienen más efecto que repartidos.

2

0 % y año natural

Quien paga sin intereses a 12 meses y empieza en enero se queda en el mismo año fiscal. Si el primer plazo es en verano, se reparte entre dos años.

3

Intereses

Los intereses de financiación de un crédito para el tratamiento también pueden contarse entre los gastos de enfermedad (caso por caso). Condiciones a través de medipay: tipo deudor fijo del 9,49 % anual, TAE del 9,90 %*. Financiación

* Ejemplo representativo: 5.198 € de importe neto del préstamo · 72 meses · tipo deudor fijo 9,49 % anual · 9,90 % de TAE · cuota mensual 94,97 € · importe total 6.837,84 € · a través de medipay. Ejemplo 0 % durante 12 meses directamente con dr.vision: 5.198 € de precio al contado · sin entrada · tipo deudor fijo 0 % anual · 0 % de TAE · cuota mensual 433,17 €, última cuota 433,13 € · importe total 5.198 €.

¿Cómo saco el máximo partido fiscal a la cirugía ocular con láser?

Agrupar, justificar, deducir.

Tres palancas aportan lo máximo: sumar todos los gastos de enfermedad de un año, es decir, también gafas, dentista o desplazamientos; pagar la intervención de ambos ojos en un año fiscal; y descontar correctamente los reembolsos del seguro médico privado (PKV), de la Beihilfe o del seguro complementario. Quien tiene otros costes de solo 1.000 € en el mismo año reduce su impuesto, con un tipo impositivo marginal del 35 %, hasta 350 € adicionales.

1

Ambos ojos, un año

En dr.vision, ambos ojos se tratan por lo general el mismo día o, en el caso de las lentes, con una diferencia de en torno a una semana, y se facturan conjuntamente. Así normalmente todo queda en un año fiscal.

2

Aprovechar otros costes

Gafas, prótesis dentales, copagos, fisioterapia, medicamentos: lo que usted asume en el mismo año suele sumarse frente a la carga exigible. Para medicamentos, fisioterapia y ayudas técnicas, la Hacienda alemana suele exigir una prescripción médica; para las gafas, una vez, la constatación del oftalmólogo.

3

Desplazamientos y viaje

Los desplazamientos a la revisión previa, la operación y las revisiones de control cuentan por lo general como gastos de enfermedad, en una cuantía razonable. Los pacientes de fuera guardan los billetes de tren o de avión; que se reconozcan los alojamientos es una cuestión de cada caso.

4

Descontar los reembolsos

Lo que pagan el seguro médico privado, la Beihilfe o un seguro complementario reduce el importe, aunque el reembolso llegue el año siguiente. Solo es deducible su parte propia. Si usted decide conscientemente no presentar una factura, por ejemplo por un reembolso de cuotas, la Hacienda alemana puede rechazar esa parte.

5

Cónyuge e hijos

En la tributación conjunta cuentan los costes de ambos cónyuges. También cuentan los costes de los hijos por los que usted recibe prestación familiar (Kindergeld).

6

Planificar el año

Si se avecinan otros gastos de enfermedad importantes, por ejemplo prótesis dentales, puede compensar situar la intervención en el mismo año. La medicina va antes que los impuestos.

¿Cuánto cuesta la cirugía ocular con láser en dr.vision y qué queda después de impuestos?

Un precio orientativo. Menos después de impuestos.

En dr.vision, la cirugía ocular con láser cuesta 3.498 € (PRK/Trans-PRK), 4.298 € (Femto-LASIK), 5.198 € (SMILE Pro, SmartSight) o 6.398 € (Presbyond) por ambos ojos, con revisión previa, intervención a cargo del Prof. Dr. Mehdi Shajari y seguimiento posoperatorio incluidos. En el ejemplo con 50.000 € de ingresos y un tipo impositivo del 35 %, los costes de SMILE Pro bajan así en torno a 823 €, hasta unos 4.375 €.

Precios orientativos de dr.vision por ambos ojos
TécnicasPrecio orientativo ambos ojosAhorro, ejemplo de 50.000 €, persona soltera, 35 %
Trans-PRK3.498 €228 €
Femto-LASIK4.298 €508 €
SMILE Pro5.198 €823 €
Presbyond6.398 €1.243 €
ICLdesde 6.886 €1.414 €
Cataratas / intercambio de cristalino monofocal6.998 €1.453 €

Calculado, carga exigible de 2.847 € (persona soltera, sin hijos, 50.000 €), sin otros gastos de enfermedad. Es vinculante el presupuesto después de la revisión previa.

1

Financiación

0 % a 12 meses directamente en dr.vision o de 24 a 72 meses a través de medipay. Financiación

3

Beihilfe

La cirugía ocular con láser normalmente no es subvencionable por la Beihilfe. Normalmente puede deducir su parte. Beihilfe

Exploración con lámpara de hendidura en la consulta de dr.vision en Frankfurt

¿Qué consta en la factura que necesita para la Hacienda alemana?

Un cirujano. Una factura clara.

En la factura de dr.vision constan la liquidación conforme al baremo alemán de honorarios médicos (GOÄ) y su diagnóstico. Junto con el justificante de pago, por lo general basta a la Hacienda alemana. Normalmente solo tiene que presentarla a requerimiento.

Puede presentar la misma factura también a su seguro médico privado y a la Beihilfe. Más de 20.000 intervenciones del Prof. Dr. Mehdi Shajari con una tasa de seguridad del 99,9 %, 5,0 estrellas en 376 valoraciones de Google.

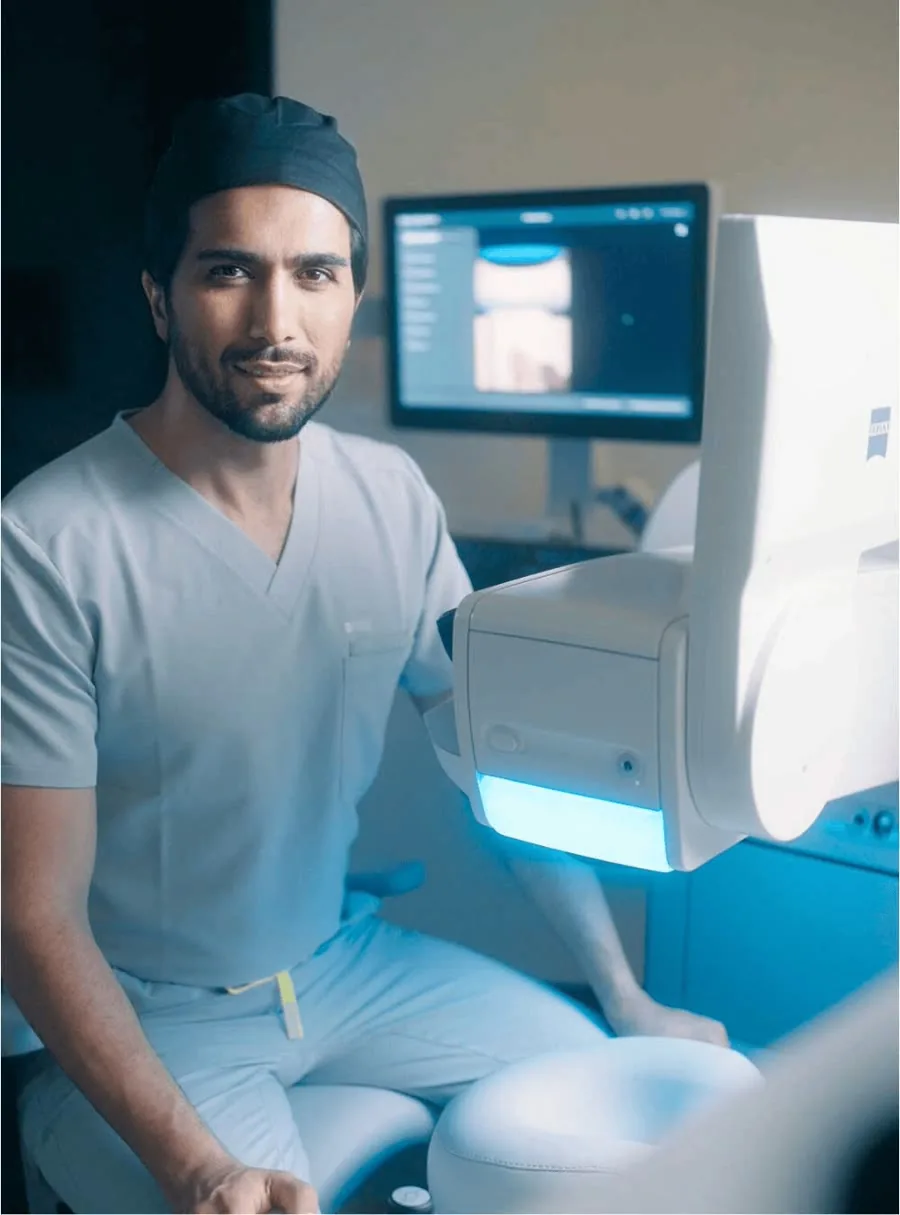
Prof. Dr. Mehdi Shajari en la sala de exploración de dr.vision

¿Quién opera si asumo los costes yo mismo y los deduzco?

Cada intervención: Prof. Dr. Mehdi Shajari. En persona.

El Prof. Dr. Mehdi Shajari opera personalmente a cada paciente. Es especialista en oftalmología, con cátedra y habilitación en la Universidad de Fráncfort, tiene más de 80 publicaciones sobre cirugía del cristalino y de la córnea y ha sido 12 veces médico destacado de FOCUS.

20.000+Intervenciones del Prof. Dr. Mehdi Shajari
99,9 %Tasa de seguridad en las intervenciones realizadas por el Prof. Dr. Mehdi Shajari
80+Publicaciones
12×Médico destacado de FOCUS 2026, cirugía refractiva y cataratas
médico destacado de FOCUS
Publicaciones del Prof. Dr. Mehdi Shajari

Investiga, enseña y forma.

El Prof. Dr. Mehdi Shajari ha publicado numerosos trabajos sobre vivir sin gafas, imparte docencia y ha formado a varios colegas en este campo.

Sobre el Prof. Dr. Mehdi ShajariCiencia y publicaciones

Preguntas frecuentes: deducir la cirugía ocular con láser en el impuesto

¿Más preguntas sobre impuestos?

«Estas son las preguntas sobre impuestos que más oigo por teléfono. Aquí van las respuestas generales; su caso lo aclara su asesor fiscal.» Jana, Patient Care

¿Puedo deducir la cirugía ocular con láser de los impuestos?

Sí, por lo general. Los costes de la cirugía ocular con láser se consideran gastos de enfermedad y son deducibles como gasto extraordinario conforme al art. 33 de la EStG, en la medida en que los costes que usted asume superen su carga exigible. No se necesita certificado de un médico oficial.

¿Se aplica también a la ICL, el intercambio de cristalino y la operación de cataratas?

En la ICL y en la operación de cataratas sí: la Hacienda alemana las reconoce por lo general como gastos de enfermedad, en la medida en que superen su carga exigible. En el intercambio de cristalino refractivo decide en cada caso. Que se reconozca también el sobrecoste de una lente premium lo decide la Hacienda alemana en cada caso.

¿Necesito una prescripción médica o un certificado?

Para la intervención en sí no: por lo general bastan la factura de la consulta con diagnóstico y un justificante de pago. La Hacienda alemana no exige un certificado de un médico oficial para las operaciones oculares; para la cirugía ocular con láser consta expresamente en las directrices del impuesto sobre la renta (R 33.4). La Hacienda alemana exige una prescripción médica sobre todo para medicamentos, remedios terapéuticos y ayudas técnicas.

¿Cuántos impuestos ahorro con la cirugía ocular con láser?

El importe que supera la carga exigible multiplicado por su tipo impositivo marginal. Ejemplo: persona soltera, 50.000 € de ingresos, SMILE Pro por 5.198 €: la carga exigible es de en torno a 2.847 €, tienen efecto en torno a 2.351 € y, con un tipo impositivo del 35 %, son en torno a 823 €.

¿Qué es la carga exigible?

Una parte propia que la Hacienda alemana descuenta de los gastos de enfermedad: del 1 al 7 % de la suma total de ingresos, según el estado civil, los hijos y los ingresos. Desde la sentencia del BFH VI R 75/14 se calcula por tramos.

¿Compensa deducir con ingresos altos?

No siempre. Con 90.000 € de ingresos sin hijos, la carga exigible es de en torno a 5.635 €; SMILE Pro por sí solo no tiene entonces efecto. Con otros gastos de enfermedad en el mismo año o una intervención más cara, aun así puede compensar.

¿Puedo deducir la operación de cataratas siendo jubilado?

Por lo general sí. Las personas jubiladas suelen tener ingresos menores y, por tanto, una carga exigible más baja. El ahorro depende del tipo impositivo; quien no paga impuestos tampoco ahorra.

¿En qué año deduzco los costes?

En el año del pago (principio de desembolso, art. 11, apartado 2, de la EStG), no en el año de la operación. Si la intervención es en diciembre y el pago en enero, cuenta el año nuevo.

Financio la cirugía ocular con láser. ¿Puedo deducirla igualmente?

Sí. Con un crédito, por ejemplo a través de medipay, los costes cuentan por lo general en el año en que se paga a la consulta, aunque usted lo devuelva durante años. Con 0 % a 12 meses directamente a dr.vision, cada plazo cuenta en su año natural.

¿Debería tratarme ambos ojos en el mismo año?

Fiscalmente suele ser más favorable, porque la carga exigible se descuenta solo una vez al año. En dr.vision, ambos ojos se tratan por lo general el mismo día o, en el caso de las lentes, con una diferencia de en torno a una semana, y se facturan conjuntamente.

¿Qué ocurre si el seguro médico privado o la Beihilfe pagan una parte?

Entonces solo es deducible su parte propia. Introduzca los costes y el reembolso en la declaración de la renta; la Hacienda alemana calcula la diferencia frente a la carga exigible.

¿Es esto asesoramiento fiscal?

No. La página explica la situación jurídica general a fecha de noviembre de 2026. Para su caso concreto, consulte a su asesor fiscal o a una asociación de ayuda en materia de impuestos sobre salarios (Lohnsteuerhilfeverein).

Revisado médicamente por el Prof. Dr. Mehdi Shajari · Actualizado en noviembre de 2026 · Información general, no es asesoramiento fiscal ni jurídico

¿Cómo obtengo el presupuesto y la factura para los impuestos?

¿Cómo desea continuar?

El presupuesto conforme a la GOÄ lo recibe de dr.vision después de la primera consulta y de la revisión previa; la factura con diagnóstico para su declaración de la renta, después de la intervención. Usted concierta la primera consulta por teléfono o en línea.

Quiero una cita

Primera consulta para vivir sin gafas

Vengo de las cercanías de

En Fráncfort, Junghofstraße 16 · Factura conforme a la GOÄ con diagnóstico para su declaración de la renta

Próxima cita libre mar. 27 oct. · 10:15
Reservar primera consulta gratuita ★ 5,0 · 376 valoraciones de Google · 12× médico destacado de FOCUS
Aún tengo preguntas

Hablar primero

Jana en línea
Respuesta normalmente en 10–15 min · lun.–vie. 8:00–19:00, sáb. 9:00–15:00
Preguntar por WhatsApp Llamar al 069 509 586 770Disponible las 24 horas
Solicitar una llamada

¿Dónde encuentro dr.vision?

Nuestras ubicaciones.

Consulta dr.vision FrankfurtHorario

Frankfurt

Junghofstraße 16, 60311 Frankfurt am Main

lun.–vie.
8:00–19:00
sáb.
9:00–15:00
  • Teléfono069 509 586 770 · disponible las 24 horas
  • AparcamientoGratuito en el edificio (aparcamiento Junghofstraße)
  • Transporte públicoHauptwache (S/U), 5 min a pie
Planificar ruta
Salas de la ubicación de DüsseldorfApertura en 2027

Düsseldorf2027

Breite Straße 69, 40213 Düsseldorf (en el Neuer Stahlhof, esquina con Graf-Adolf-Platz)

lun.–vie.
8:00–19:00
sáb.
9:00–15:00
  • Teléfono069 509 586 770 · disponible las 24 horas
  • AparcamientoQ-Park GAP 15 en Graf-Adolf-Platz, 3 min a pie
  • Transporte públicoGraf-Adolf-Platz (metro, tranvía), 4 min a pie

Hasta la apertura: entrevista previa en Frankfurt, Patient Care organiza el viaje.

Planificar ruta
Recepción de la ubicación de StuttgartApertura en 2027

Stuttgart2027

Lautenschlagerstraße 23, 70173 Stuttgart (2.ª planta, accesible sin barreras)

lun.–vie.
8:00–19:00
sáb.
9:00–15:00
  • Teléfono069 509 586 770 · disponible las 24 horas
  • Transporte públicoBörsenplatz (metro), 2 min a pie; estación central 5 min

Hasta la apertura: entrevista previa en Frankfurt, Patient Care organiza el viaje.

Planificar ruta
Fuentes y bibliografía complementaria
  1. Ley alemana del impuesto sobre la renta (Einkommensteuergesetz), art. 33, apartados 1 y 3 (gastos extraordinarios, carga exigible), art. 11, apartado 2 (principio de desembolso), gesetze-im-internet.de, consultado el 15 de noviembre de 2026
  2. Reglamento de aplicación de la ley del impuesto sobre la renta (Einkommensteuer-Durchführungsverordnung), art. 64 (justificación de gastos de enfermedad); directrices del impuesto sobre la renta (Einkommensteuer-Richtlinien), R 33.4, apartado 1 (operación ocular con láser sin certificado de un médico oficial)
  3. Tribunal Federal de Hacienda alemán (Bundesfinanzhof), sentencia de 19.01.2017, VI R 75/14 (cálculo por tramos de la carga exigible)
  4. OFD Koblenz, resolución de 22.06.2006, S 2284 A – St 32 3 (operaciones oculares con láser sin certificado de un médico oficial)
  5. ELSTER, anexo de gastos extraordinarios (Anlage Außergewöhnliche Belastungen) (guía de cumplimentación)
  6. Lista de precios de dr.vision, a fecha de octubre de 2026 (precios orientativos por ambos ojos); condiciones de financiación de medipay (TAE del 9,90 %)
Concertar cita