 dr.vision
激光视力矫正可以抵扣吗?
通常可以,作为《所得税法》第 33 条规定的疾病费用。税务局不要求公共卫生医师证明,账单和付款凭证通常就足够。
依据从这里开始
哪种服务适合您?
2 分钟了解哪种方式适合您的眼睛。
开始适合性评估或按年龄选择:
< 45岁摆脱眼镜和隐形眼镜 45–64岁摆脱老花镜 65+岁白内障与摆脱眼镜★★★★★ 5.0 · 376 条 Google 评价 · 20,000+ 例手术
激光视力矫正的税务抵扣
激光视力矫正的费用可以抵税吗?
激光视力矫正、晶体植入(ICL)和白内障手术,您通常可以作为特殊负担(außergewöhnliche Belastung)在税前扣除,为此无需卫生局医生出具的证明。可退税金额取决于您的收入。请立即计算您的金额。
通常可以。您自己承担的激光视力矫正及其他眼科手术费用属于疾病费用,可依据《所得税法》(EStG)第 33 条作为特殊负担抵扣;无需公共卫生医师证明(《所得税法实施条例》EStDV 第 64 条,对激光视力矫正则明确见 R 33.4 EStR)。在税务上只有超过您可合理承受负担(总收入额的 1% 至 7%)的金额才有效,并按您个人的税率计算。以您付款的年度为准,通过贷款分期融资时也一样。
来源:《所得税法》第 33 条(gesetze-im-internet.de,2026 年 11 月 15 日查阅);BFH VI R 75/14(分级计算);OFD Koblenz 2006 年 6 月 22 日,S 2284 A – St 32 3。一般性信息,不构成税务或法律咨询。截至 2026 年 11 月。法律、表格和主管机构的做法可能变化。您的具体情况请与您的税务顾问或工资税互助协会确认。
376 条评价,平均评分 5.0 星。
376 条 Google 评价,给 dr.vision 的平均分为 5.0 分(满分 5 星)。dr.vision 不核实 Google 评论是否出自接受过治疗的患者。
“大家都非常友好,测量非常精确,使用现代化的测量方法,专业水平很高。”
“从接待到告别,都让人感觉受到欢迎、照顾周到。大家都非常友好,治疗极其舒适、亲切而专业!”
“医生非常亲切,给人极其专业而友好的印象。等待时间短,环境没有压力,我非常满意!”
“医生非常专业,花很多时间陪伴患者,性格和蔼,富有同理心。”
五个回答。
适合只有两分钟的人。每个回答都会带您进入详细章节。
通常可以,作为《所得税法》第 33 条规定的疾病费用。税务局不要求公共卫生医师证明,账单和付款凭证通常就足够。
依据因为只有超过可合理承受负担的部分才计入:视家庭情况为所得的 1% 至 7%。
可合理承受负担可抵扣金额乘以个人税率。所得 50,000 欧元、单身,做全飞秒(SMILE Pro),按税率不同约为 700 至 820 欧元。
自己计算以付款年度为准。贷款在诊所获得付款的年度计入;向诊所分期支付的,则在每期付款所在的年度计入。
明智选择税务年度按医师收费标准(GOÄ)开具、含诊断的账单,付款凭证,就诊交通凭证。
凭证与 ELSTER通常可以。作为疾病费用。
您自己承担的疾病费用,税务局会认定为特殊负担,因为这些费用是“不可避免”产生的(《所得税法》第 33 条第 1 款)。对于激光视力矫正,税务管理部门在 2006 年已明确:屈光不正是一种疾病,无需公共卫生医师证明即可认定费用(OFD Koblenz,现为 R 33.4 第 1 款 EStR)。对于晶体植入(ICL)和晶状体手术,《所得税法实施条例》第 64 条同样不要求公共卫生医师鉴定。激光视力矫正、晶体植入和白内障手术的费用,只要超过您可合理承受的负担,税务局通常认定为疾病费用。屈光性晶状体置换则由其逐案决定。
| 手术 | 参考价,双眼 | 可作为疾病费用抵扣 | 说明 |
|---|---|---|---|
| 全飞秒 · 半飞秒 · 全激光 | 3,498 – 5,198 欧元 | 是,通常可以 | 屈光不正被视为疾病;无需公共卫生医师证明 |
| 晶体植入 | 6,886 欧元起 | 是,通常可以 | 与激光视力矫正相同 |
| 激光融合视觉 · 晶状体置换 | 6,398 欧元 · 6,998 欧元起 | 是,通常可以 | 激光融合视觉与激光视力矫正相同。屈光性晶状体置换由税务局逐案决定 |
| 白内障手术,含高端人工晶状体 | 6,998 – 7,876 欧元 | 是,通常可以 | 明确属于疾病。高端人工晶状体的加价部分,由税务局逐案决定 |
| 滴眼液和前往治疗的交通费 | 视情况而定 | 是,通常可以 | 有处方的滴眼液,合理金额内的交通费 |
| PKV 或 Beihilfe 之后的自付部分 | 其余部分 | 是,通常可以 | 仅限没有任何人报销的部分 |
始终由您自己承担的部分。
税务局会先从您的疾病费用中扣除可合理承受的负担:为总收入额的 1% 至 7%,取决于婚姻状况、子女数量和收入(《所得税法》第 33 条第 3 款)。所得 50,000 欧元、单身无子女时,约为 2,847 欧元;全飞秒(SMILE Pro)5,198 欧元中,约有 2,351 欧元在税务上有效。
| 您的情况 | 至 15,340 欧元 | 15,341 至 51,130 欧元 | 超过 51,130 欧元 |
|---|---|---|---|
| 无子女,单独申报(基本税率) | 5% | 6% | 7% |
| 无子女,合并申报(夫妻分割计税) | 4% | 5% | 6% |
| 有一个或两个子女 | 2% | 3% | 4% |
| 有三个或更多子女 | 1% | 1% | 2% |
自 BFH 判决 VI R 75/14(2017 年)起,每个百分比只适用于所得中处于该级的部分,而不是全部所得。这会降低可合理承受的负担。
单身,无子女:15,340 欧元的 5% 加 34,660 欧元的 6%,可合理承受负担为 2,847 欧元。超过的部分在税务上有效。
不是税前总收入:对雇员而言,大致是税前工资减去收入费用(至少为雇员标准扣除额),再加其他收入。可在您最近一份税单中查到。
您的数字,您的结果。
计算器会逐级扣除您的可合理承受负担,并将剩余部分乘以您的边际税率。已预填一个示例:单身,所得 50,000 欧元,全飞秒(SMILE Pro)5,198 欧元,税率 35%;结果约节省 823 欧元。请将数值改为您自己的;总收入额可在最近一份税单中查到。
边际税率:您最后赚到的一欧元所适用的税率。大致参考:中等收入常在 30% 至 35%,最高税率为 42%,收入很高时为 45%。更准确的数字请咨询您的税务顾问或使用报税软件。
四个家庭,四种结果。
您能退回多少,取决于两个数字:您的费用中有多少超过可合理承受负担,以及您的边际税率是多少。所得 50,000 欧元、单身时,全飞秒(SMILE Pro)5,198 欧元按税率不同可节省约 705 至 823 欧元;所得 90,000 欧元、无子女时,只要当年没有其他疾病费用,则没有节省。
| 家庭情况,总收入额 | 手术 | 可合理承受负担 | 税务上有效的部分 | 税率 30% 时的节省额 | 税率 35% 时 | 税率 42% 时 |
|---|---|---|---|---|---|---|
| 单身,无子女,50,000 欧元 | 全飞秒(SMILE Pro) 5,198 欧元 | 2,847 欧元 | 2,351 欧元 | 705 欧元 | 823 欧元 | – |
| 已婚,合并申报,2 个子女,80,000 欧元 | 全飞秒(SMILE Pro) 5,198 欧元 | 2,535 欧元 | 2,663 欧元 | 799 欧元 | – | – |
| 单身,无子女,90,000 欧元 | 全飞秒(SMILE Pro) 5,198 欧元 | 5,635 欧元 | 0 欧元 | 0 欧元 | 0 欧元 | 0 欧元 |
| 退休夫妇,合并申报,35,000 欧元 | 白内障 三焦点 7,876 欧元 | 1,597 欧元 | 6,279 欧元 | – | – | – |
依据《所得税法》第 33 条第 3 款逐级计算,不含教会税和团结附加税,不含当年的其他疾病费用。最高税率 42% 在 2026 年,单身者要到应纳税所得额 69,879 欧元起才适用,合并申报者要到 139,758 欧元起。所得 35,000 欧元的退休夫妇在 2026 年边际税率最高约 23%,按税率表最多节省约 1,300 欧元,多数情况下更少。一般性信息,不构成税务咨询。
所得 90,000 欧元时,可合理承受负担约为 5,635 欧元。仅全飞秒(SMILE Pro)一项就不会产生税务影响;需要同年还有其他疾病费用,或手术费用更高。
子女会把比例降到 1% 至 4%。所得 80,000 欧元、两个子女时,5,198 欧元中约有 2,663 欧元在税务上有效。
所得较低,费用较高:所得 35,000 欧元的退休夫妇,7,876 欧元中约有 6,279 欧元有效,节省多少取决于税率。
要账单,不要证明。
对于激光视力矫正、晶体植入(ICL)或晶状体手术,通常只需诊所出具的含诊断的账单和付款凭证;税务管理部门不要求手术前的公共卫生医师证明。税务局主要对药品、治疗用品和辅助用品要求医生处方,例如人工泪液滴眼液。请保留保险公司的报销通知,因为已报销的金额不可抵扣。
| 材料 | 是否需要? | 从哪里获得 |
|---|---|---|
| 按 GOÄ 开具、含诊断的账单 | 有 | dr.vision,手术后提供 |
| 付款凭证(银行对账单、转账记录、款项支付给诊所的贷款合同) | 需要,对应税务年度 | 您的银行、medipay |
| 手术前的公共卫生医师证明 | 不需要,激光视力矫正和晶状体手术都不需要 | 《所得税法实施条例》(EStDV)第 64 条,激光视力矫正见 R 33.4 第 1 款 EStR |
| 医生处方 | 手术本身通常不需要,账单即可;税务局主要对药品、治疗用品和辅助用品(如滴眼液)要求处方 | dr.vision,处方 |
| 报销通知(PKV、Beihilfe、补充保险) | 如已报销则需要 | 您的保险公司,Beihilfe 办理机构 |
| 前往检查和复查的行程清单 | 建议准备 | 自行记录,预约时间由 dr.vision 提供 |
疾病费用目前填写在“特殊负担”附表中。通常您填写当年支付的费用,并另行填写保险或 Beihilfe 的报销金额,可合理承受负担由税务局自行计算。表格和填写栏位每年可能变化。凭证通常只在被要求时提交,但请妥善保存。
《所得税法实施条例》第 64 条只对医学必要性不明显的特定措施,例如疗养或未被科学认可的方法,要求事先提供公共卫生医师鉴定。屈光性眼科手术已被科学认可;对于激光视力矫正,所得税指引明确免除了这一要求(R 33.4 第 1 款 EStR)。
以付款当天为准。
疾病费用适用支出原则(《所得税法》第 11 条第 2 款):在付款年度计入,而不是手术年度。通过贷款融资,例如 medipay,依据一贯的判例,以诊所获得付款的年度为准。如果您以 0% 利率分 12 个月直接支付给 dr.vision,则每期在其所在年度计入;如果 12 期从 1 月开始,则全部仍在同一税务年度内。
| 付款方式 | 税务年度 | 含义 |
|---|---|---|
| 一次性付款 | 付款年度 | 最简单的情形;12 月手术、次年 1 月付款,则计入新的一年 |
| 通过 medipay 融资(贷款,24 至 72 个月) | 诊所获得付款的年度 | 尽管您分期偿还,全额仍计入同一年 |
| 直接在 dr.vision 以 0% 利率分 12 个月 | 每一期所在的年度 | 如果各期落在两个日历年,金额会被分摊,可合理承受负担可能被扣除两次 |
| 上一年支付定金 | 定金或尾款的付款年度 | 两年,两次扣除可合理承受负担;通常不利 |
因为可合理承受负担每年只扣除一次,疾病费用集中在一年内比分散更有效。
无息分 12 个月支付且从 1 月开始,仍在同一税务年度内。如果从夏季开始,则分摊到两年。
为治疗而贷款产生的融资利息,同样可能属于疾病费用(逐案判断)。通过 medipay 的条件:固定借贷利率 9.49%(年利率),实际年利率 9.90%*。分期融资
* 代表性示例:净贷款额 5,198 欧元 · 72 个月 · 固定借款利率 9.49 % 年利率 · 实际年利率 9.90 % · 月供 94.97 欧元 · 总额 6,837.84 欧元 · 通过 medipay。在 dr.vision 直接 12 个月 0 % 的示例:现金支付价 5,198 欧元 · 无首付 · 固定借款利率 0 % 年利率 · 实际年利率 0 % · 月供 433.17 欧元,最后一期 433.13 欧元 · 总额 5,198 欧元。
集中、留存凭证、扣除。
三个杠杆最有效:把一年内所有疾病费用合并计算,包括眼镜、牙科或交通费;双眼的手术在同一个税务年度内付款;以及准确扣除私人医疗保险(PKV)、Beihilfe 或补充保险的报销。如果同年还有仅 1,000 欧元的其他费用,在边际税率 35% 时,税款可再多减少最多 350 欧元。
在 dr.vision,双眼通常在同一天治疗;晶状体手术则间隔约一周,并一起结算。这样通常全部都在同一个税务年度内。
眼镜、假牙、自付部分、物理治疗、药品:您在同一年自行承担的费用,通常合并起来对照可合理承受负担。对于药品、物理治疗和辅助用品,税务局通常要求医生处方;对于眼镜,则要求眼科医生出具一次验光证明。
前往前期检查、手术和复查的交通费,在合理金额内通常算作疾病费用。外地患者请收集火车票或机票;住宿是否被认可,视个案而定。
PKV、Beihilfe 或补充保险支付的金额会减少抵扣额,即使报销要到下一年才到账。只有您的自付部分可以抵扣。如果您有意不提交某份账单,例如为保留保费返还,税务局可以拒绝这部分。
合并申报时,双方的费用都计入。您领取儿童补贴的子女的费用同样计入。
如果还有其他较大的疾病费用,例如假牙,把手术安排在同一年可能更划算。医学优先于税务。
一个参考价。税后更少。
在 dr.vision,激光视力矫正双眼费用为 3,498 欧元(准分子激光角膜切削术(PRK)/全激光(Trans-PRK))、4,298 欧元(半飞秒(Femto-LASIK))、5,198 欧元(全飞秒(SMILE Pro)、全飞秒(SmartSight))或 6,398 欧元(激光融合视觉(Presbyond)),包含前期检查、由迈赫迪·沙贾里教授亲自主刀的手术以及术后随访与照护。在所得 50,000 欧元、税率 35% 的示例中,全飞秒(SMILE Pro)的费用因此减少约 823 欧元,降至约 4,375 欧元。
| 方式 | 参考价,双眼 | 示例节省额:所得 50,000 欧元,单身,35% |
|---|---|---|
| 全激光 | 3,498 欧元 | 228 欧元 |
| 半飞秒 | 4,298 欧元 | 508 欧元 |
| 全飞秒 | 5,198 欧元 | 823 欧元 |
| 激光融合视觉 | 6,398 欧元 | 1,243 欧元 |
| 晶体植入 | 6,886 欧元起 | 1,414 欧元 |
| 白内障 / 晶状体置换(单焦点) | 6,998 欧元 | 1,453 欧元 |
计算得出,可合理承受负担为 2,847 欧元(单身,无子女,所得 50,000 欧元),不含其他疾病费用。具有约束力的是前期检查后的费用估算。

一位主刀医生。一份清晰的账单。
dr.vision 的账单上有按医师收费标准(GOÄ)的结算和您的诊断。连同付款凭证,通常足以满足税务局的要求。通常只在被要求时才需要提交。
同一份账单也可以同时提交给 PKV 和 Beihilfe。迈赫迪·沙贾里教授(Prof. Dr. Mehdi Shajari)已完成超过 20,000 例手术,安全率 99.9%,376 条 Google 评价平均 5.0 星。
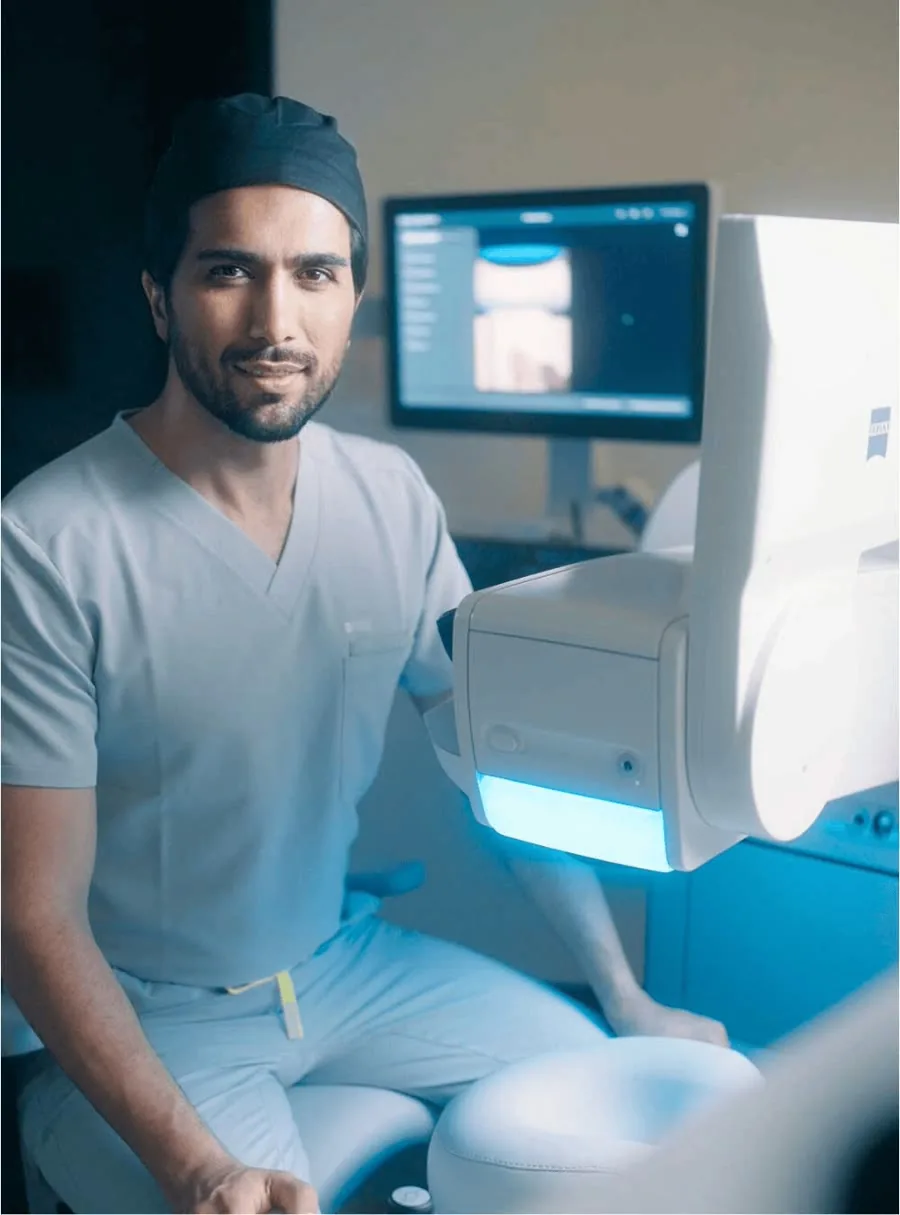
每一台手术:迈赫迪·沙贾里教授。亲自操作。
迈赫迪·沙贾里教授亲自为每位患者做手术。他是眼科专科医生,在法兰克福大学担任教授并取得大学授课资格(Habilitation),发表了 80 多篇关于晶状体和角膜手术的论文,并 12 次获评 FOCUS 顶级医生。
对税务还有疑问?
 “我在电话里最常听到这些关于税务的问题。以下是一般性的解答,您的具体情况请由您的税务顾问确认。” 雅娜,患者服务团队
通常可以。激光视力矫正的费用属于疾病费用,只要自行承担的费用超过您的可合理承受负担,就可以依据《所得税法》第 33 条作为特殊负担抵扣。无需公共卫生医师证明。
对晶体植入(ICL)和白内障手术是的:只要超过您的可合理承受负担,税务局通常认定为疾病费用。屈光性晶状体置换由其逐案决定。高端人工晶状体的加价部分是否被认可,同样由税务局逐案决定。
手术本身不需要:通常诊所出具的含诊断的账单和付款凭证就足够。税务局对眼科手术不要求公共卫生医师证明,对于激光视力矫正,所得税指引中明确写明了这一点(R 33.4)。税务局主要对药品、治疗用品和辅助用品要求医生处方。
超过可合理承受负担的金额乘以您的边际税率。示例:单身,所得 50,000 欧元,全飞秒(SMILE Pro)5,198 欧元:可合理承受负担约为 2,847 欧元,有效部分约为 2,351 欧元,税率 35% 时约为 823 欧元。
这是税务局从疾病费用中扣除的一份自付额:为总收入额的 1% 至 7%,取决于婚姻状况、子女和收入。自 BFH 判决 VI R 75/14 起,按级计算。
不一定。所得 90,000 欧元、无子女时,可合理承受负担约为 5,635 欧元;仅全飞秒(SMILE Pro)一项就没有影响。如果同年还有其他疾病费用,或手术费用更高,仍可能划算。
通常可以。退休人员的所得往往较低,因此可合理承受负担也较低。节省多少取决于税率;不缴税的人,也就没有可节省的税。
在付款年度(支出原则,《所得税法》第 11 条第 2 款),而不是手术年度。如果手术在 12 月、付款在 1 月,则计入新的一年。
可以。如果是贷款,例如通过 medipay,费用通常在诊所获得付款的年度计入,即使您要多年偿还。如果以 0% 利率分 12 个月直接支付给 dr.vision,则每期计入其所在的日历年。
在税务上通常更划算,因为可合理承受负担每年只扣除一次。在 dr.vision,双眼通常在同一天治疗;晶状体手术则间隔约一周,并一起结算。
那么只有您的自付部分可以抵扣。请在纳税申报中填写费用和报销金额;税务局会用差额对照可合理承受负担计算。
不是。本页说明截至 2026 年 11 月的一般法律状况。您的具体情况请咨询税务顾问或工资税互助协会。
经迈赫迪·沙贾里教授医学审核 · 截至 2026 年 11 月 · 一般性信息,不构成税务或法律咨询
您希望如何继续?
按 GOÄ 出具的费用估算,dr.vision 会在首次咨询和前期检查后提供给您;带诊断的账单则在手术后提供,用于您的纳税申报。您可以通过电话或在线预约首次咨询。
在法兰克福,Junghofstraße 16 · 按 GOÄ 开具、含诊断的账单,用于您的纳税申报
我们的诊所地点。
 营业时间
Junghofstraße 16,60311 Frankfurt am Main
 2027 年开业
Breite Straße 69,40213 Düsseldorf(位于 Neuer Stahlhof 大楼内,Graf-Adolf-Platz 拐角处)
开业前:前期沟通在法兰克福进行,患者服务团队协助规划行程。
规划路线 2027 年开业
Lautenschlagerstraße 23, 70173 斯图加特(第 2 层,按德国楼层计法;无障碍通行)
开业前:前期沟通在法兰克福进行,患者服务团队协助规划行程。
规划路线