069 509 586 770Disponível 24 horas por dia, 7 dias por semana Marcar consulta

Deduzir a cirurgia ocular a laser nos impostos

Impostos.

Posso deduzir a cirurgia ocular a laser nos impostos?

Pode, em regra, deduzir a cirurgia ocular a laser, a ICL (lente de contacto implantável) e a cirurgia de catarata nos impostos como encargo extraordinário; para isso não precisa de um atestado do médico oficial de saúde pública. O valor que recebe de volta depende do seu rendimento. Calcule já o seu valor.

5,0 · 376 avaliações Google 12× FOCUS Médico de Topo
Resposta breve

Posso deduzir a cirurgia ocular a laser nos impostos?

Em regra, sim. Os custos da cirurgia ocular a laser e de outras cirurgias oculares que suporta por conta própria são considerados despesas de saúde e podem ser deduzidos como despesa extraordinária nos termos do § 33 EStG; não é necessário atestado de um médico oficial (§ 64 EStDV, para a cirurgia ocular a laser expressamente R 33.4 EStR). Do ponto de vista fiscal só conta o montante que ultrapassa o seu encargo razoável (1 a 7 % do total dos rendimentos), e isto com a sua taxa de imposto pessoal. É determinante o ano em que paga, mesmo em caso de financiamento através de um crédito.

Fontes: § 33 EStG (gesetze-im-internet.de, consultado em 15.11.2026); BFH VI R 75/14 (cálculo por escalões); OFD Koblenz 22.06.2006, S 2284 A – St 32 3. Informação geral, não constitui aconselhamento fiscal nem jurídico. Situação em novembro de 2026. Leis, formulários e a prática das autoridades podem mudar. Esclareça o seu caso com o seu consultor fiscal ou uma associação de apoio fiscal a assalariados (Lohnsteuerhilfeverein).

Como vivem os pacientes o seu tratamento na dr.vision?

376 avaliações. Em média 5,0.

376 avaliações no Google dão à dr.vision, em média, 5,0 de 5 estrelas. A dr.vision não verifica se as avaliações do Google provêm de pacientes tratados.

«Todos foram muito simpáticos e as medições foram muito precisas, com métodos de medição modernos e um elevado nível de profissionalismo.»
Julia Zinserling · Google
«Da receção à despedida sentimo-nos bem-vindos e otimamente acolhidos. Todos são muito simpáticos, o tratamento extremamente agradável, pessoal e profissional!»
Stefan G. · Google
«Médico extremamente simpático, que deixa uma impressão muito competente e amável. Tempos de espera curtos e ambiente sem stress - estou entusiasmado!»
Happy Me · Google
«Médico muito competente, dedica muito tempo aos pacientes, personalidade agradável e empático.»
Souad · Google

O que preciso de saber sobre os impostos na cirurgia ocular a laser?

Em cinco respostas.

Para quem tem dois minutos. Cada resposta leva ao capítulo detalhado.

1

A cirurgia ocular a laser é dedutível?

Em regra, sim, como despesas de saúde nos termos do § 33 EStG. A autoridade tributária alemã (Finanzamt) não exige atestado de um médico oficial; a fatura e o comprovativo de pagamento bastam, na maioria das vezes.

O fundamento
2

Porque não o montante total?

Porque só conta a parte acima do encargo razoável: 1 a 7 % dos seus rendimentos, consoante a família.

Encargo razoável
3

Quanto recebo de volta?

Montante dedutível vezes a taxa de imposto pessoal. Com rendimentos de 50 000 €, pessoa solteira, e SMILE Pro, consoante a taxa de imposto cerca de 700 a 820 €.

Calcule por si

Posso deduzir a cirurgia ocular a laser como despesa extraordinária nos termos do § 33 EStG?

Em regra, sim. Como despesas de saúde.

As despesas de saúde que suporta por conta própria são reconhecidas pela autoridade tributária alemã (Finanzamt) como despesa extraordinária, porque surgem de forma «inevitável» (§ 33, n.º 1 EStG). Para a cirurgia ocular a laser, a administração fiscal esclareceu em 2006: um defeito refrativo é uma doença, e os custos são reconhecidos sem atestado de um médico oficial (OFD Koblenz, hoje R 33.4, n.º 1 EStR). Também para a ICL e as cirurgias ao cristalino, o § 64 EStDV não exige parecer de um médico oficial. Os custos da cirurgia ocular a laser, da ICL e da cirurgia de catarata são, em regra, reconhecidos pela autoridade tributária como despesas de saúde, na medida em que ultrapassem o seu encargo razoável. Na troca do cristalino refrativa, decide caso a caso.

Cirurgias oculares e impostos: o que conta como despesa extraordinária, orientação
Intervençãovalor de referência para ambos os olhosDedutível como despesas de saúdeNota
SMILE Pro · Femto-LASIK · Trans-PRK3 498 – 5 198 €sim, em regraO defeito refrativo é considerado uma doença; não é necessário atestado de um médico oficial
ICLa partir de 6 886 €sim, em regraComo a cirurgia ocular a laser
Presbyond · Troca do cristalino6 398 € · a partir de 6 998 €sim, em regraPresbyond como a cirurgia ocular a laser. Na troca do cristalino refrativa, a autoridade tributária alemã (Finanzamt) decide caso a caso
Cirurgia de catarata, também com lente premium6 998 – 7 876 €sim, em regraDoença clara. No sobrecusto de uma lente premium, a autoridade tributária alemã (Finanzamt) decide caso a caso
Gotas e deslocações para o tratamentoconsoante o casosim, em regraGotas com receita, deslocações em montante adequado
Parte própria após PKV ou BeihilfeRestantesim, em regraApenas o que ninguém lhe reembolsa

Qual é o meu encargo razoável na cirurgia ocular a laser?

A parte que suporta sempre por conta própria.

A autoridade tributária alemã (Finanzamt) deduz primeiro das suas despesas de saúde o encargo razoável: entre 1 e 7 % do seu total de rendimentos, consoante o estado civil, o número de filhos e o rendimento (§ 33, n.º 3 EStG). Com rendimentos de 50 000 €, pessoa solteira sem filhos, isso são cerca de 2 847 €; dos 5 198 € do SMILE Pro, contam portanto fiscalmente cerca de 2 351 €.

Encargo razoável nos termos do § 33, n.º 3 EStG em percentagem do total dos rendimentos
A sua situaçãoaté 15 340 €15 341 a 51 130 €acima de 51 130 €
Sem filhos, tributação individual (tabela base)5 %6 %7 %
Sem filhos, tributação conjunta (splitting)4 %5 %6 %
Com um ou dois filhos2 %3 %4 %
Com três ou mais filhos1 %1 %2 %
1

Escalão a escalão

Desde o acórdão do BFH VI R 75/14 (2017), cada percentagem aplica-se apenas à parte dos rendimentos no seu escalão, não à totalidade dos rendimentos. Isto reduz o encargo razoável.

2

Exemplo 50 000 €

Pessoa solteira, sem filhos: 5 % de 15 340 € mais 6 % de 34 660 € dá 2 847 € de encargo razoável. Tudo o que fica acima conta fiscalmente.

3

Total dos rendimentos

Não é o salário bruto: para trabalhadores por conta de outrem, é aproximadamente o salário bruto menos despesas profissionais (no mínimo o montante fixo para trabalhadores), mais outros rendimentos. Consta da sua última nota de liquidação de imposto.

Quanto imposto poupo na cirurgia ocular a laser? A calculadora

Os seus números, o seu resultado.

A calculadora deduz o seu encargo razoável por escalões e multiplica o restante pela sua taxa marginal de imposto. Está preenchido previamente um exemplo: pessoa solteira, rendimentos de 50 000 €, SMILE Pro por 5 198 €, taxa de imposto de 35 %; o resultado é uma poupança de cerca de 823 €. Substitua os valores pelos seus; o total dos rendimentos consta da última nota de liquidação de imposto.

Tributação
Filhos com direito a abono de família
Intervenção (valor de referência para ambos os olhos)
A sua taxa marginal de imposto, aproximada
Imposto eclesiástico
A sua poupança fiscal, aproximada

–

Despesas de saúde suportadas por conta própria
–
Encargo razoável
–
Fiscalmente relevante
–
Intervenção após impostos, aproximadamente
–

–

Pressupostos: encargo razoável por escalões nos termos do § 33, n.º 3 EStG (BFH VI R 75/14); poupança = montante relevante × taxa marginal de imposto, imposto eclesiástico como acréscimo sobre essa poupança; o adicional de solidariedade e os efeitos de progressão em montantes elevados não são considerados. A poupança é, no máximo, igual ao imposto que paga no ano. Orientação aproximada, não é aconselhamento fiscal.

Taxa marginal de imposto: a taxa de imposto sobre o último euro que ganha. Orientação aproximada: os rendimentos médios situam-se muitas vezes entre 30 e 35 %, a taxa máxima é de 42 %, para rendimentos muito elevados 45 %. Com mais exatidão: o seu consultor fiscal ou um programa de impostos.

O que rende concretamente o imposto na cirurgia ocular a laser? Exemplos de cálculo por taxa de imposto

Quatro agregados, quatro resultados.

Quanto recebe de volta depende de dois números: quanto dos seus custos fica acima do encargo razoável e qual é a sua taxa marginal de imposto. Com rendimentos de 50 000 €, pessoa solteira, o SMILE Pro por 5 198 € rende, consoante a taxa de imposto, cerca de 705 a 823 €; com 90 000 € sem filhos, por outro lado, nada, desde que não haja outras despesas de saúde no ano.

Exemplos de cálculo da poupança fiscal na cirurgia ocular a laser e na cirurgia de catarata por taxa marginal de imposto
Agregado, total dos rendimentosIntervençãoEncargo razoávelFiscalmente relevantePoupança a 30 %a 35 %a 42 %
Pessoa solteira, sem filhos, 50 000 €SMILE Pro 5 198 €2 847 €2 351 €705 €823 €–
Casados, tributação conjunta, 2 filhos, 80 000 €SMILE Pro 5 198 €2 535 €2 663 €799 €––
Pessoa solteira, sem filhos, 90 000 €SMILE Pro 5 198 €5 635 €0 €0 €0 €0 €
Casal de reformados, tributação conjunta, 35 000 €Catarata trifocal 7 876 €1 597 €6 279 €–––

Calculado nos termos do § 33, n.º 3 EStG, por escalões, sem imposto eclesiástico e sem adicional de solidariedade, sem outras despesas de saúde no ano. A taxa máxima de imposto de 42 % só é atingida em 2026 por pessoas solteiras a partir de 69 879 € de rendimento tributável, e por contribuintes com tributação conjunta a partir de 139 758 €. Um casal de reformados com rendimentos de 35 000 € atinge em 2026, no máximo, cerca de 23 % de taxa marginal de imposto e poupa, segundo a tabela, no máximo cerca de 1 300 €, na maioria das vezes menos. Informação geral, não é aconselhamento fiscal.

!

Rendimento elevado, sem filhos

Com rendimentos de 90 000 €, o encargo razoável é de cerca de 5 635 €. O SMILE Pro, só por si, não tem então efeito; apenas com outras despesas de saúde no mesmo ano ou com uma intervenção mais cara.

✓

Família com filhos

Os filhos reduzem a percentagem para 1 a 4 %. Com 80 000 € e dois filhos, dos 5 198 € contam fiscalmente cerca de 2 663 €.

✓

Reforma e catarata

Rendimentos mais baixos, custos mais altos: no casal de reformados com 35 000 €, dos 7 876 € contam cerca de 6 279 €; a poupança depende da taxa de imposto.

Preciso de uma prescrição médica ou de um atestado para deduzir a cirurgia ocular a laser nos impostos?

Fatura sim. Atestado não.

Para a cirurgia ocular a laser, a ICL ou a cirurgia ao cristalino, bastam, em regra, a fatura da clínica com diagnóstico e um comprovativo de pagamento; a administração fiscal não exige um atestado de médico oficial antes da cirurgia. A autoridade tributária alemã (Finanzamt) exige uma prescrição médica sobretudo para medicamentos, tratamentos e auxiliares, por exemplo lágrimas artificiais. Guarde as notificações de reembolso da sua seguradora, pois os montantes reembolsados não são dedutíveis.

Comprovativos para cirurgias oculares na declaração de impostos
DocumentoNecessário?Onde obter
Fatura segundo a GOÄ com diagnósticosimdr.vision, após a intervenção
Comprovativo de pagamento (extrato bancário, transferência, contrato de crédito com pagamento à clínica)sim, para o ano fiscalO seu banco, medipay
Atestado de médico oficial antes da cirurgianão, para cirurgia ocular a laser e cirurgias ao cristalino não§ 64 EStDV, para cirurgia ocular a laser R 33.4, n.º 1 EStR
Prescrição médicapara a intervenção em si, em regra não, a fatura basta; a autoridade tributária alemã (Finanzamt) exige uma prescrição sobretudo para medicamentos, tratamentos e auxiliares como gotasdr.vision, receita
Notificações de reembolso (PKV, Beihilfe, seguro complementar)sim, se houve reembolsoA sua seguradora, serviço da Beihilfe
Lista de deslocações a exames e consultas de controlorecomendadoelaborar por si, datas da dr.vision
Ler mais a fundo

Onde introduzo os custos no ELSTER (portal fiscal alemão)?

Anexo Despesas extraordinárias (Außergewöhnliche Belastungen)

As despesas de saúde pertencem atualmente ao anexo «Außergewöhnliche Belastungen» (despesas extraordinárias). Em regra, introduz os custos pagos no ano e, em separado, os reembolsos da seguradora ou da Beihilfe; o encargo razoável é calculado pela própria autoridade tributária alemã (Finanzamt). Formulários e campos podem mudar de ano para ano. Os comprovativos só são, na maioria das vezes, submetidos a pedido, mas deve guardá-los.

Porque não preciso de atestado de médico oficial?

§ 64 EStDV e a prática administrativa

O § 64 EStDV só exige um parecer prévio de médico oficial para determinadas medidas cuja necessidade médica não é evidente, como curas termais ou métodos sem reconhecimento científico. As cirurgias oculares refrativas são cientificamente reconhecidas; para a cirurgia ocular a laser, as diretrizes do imposto sobre o rendimento dispensam-no expressamente (R 33.4, n.º 1 EStR).

Em que ano deduzo a cirurgia ocular a laser se financiar ou pagar em prestações?

Conta o dia do pagamento.

Para as despesas de saúde aplica-se o princípio da saída de caixa (§ 11, n.º 2 EStG): contam no ano do pagamento, não no ano da cirurgia. Se financiar através de um crédito, por exemplo na medipay, conta, segundo jurisprudência constante, o ano em que a clínica é paga. Se, pelo contrário, pagar a 0 % ao longo de 12 meses diretamente à dr.vision, cada prestação conta no seu ano; se as 12 prestações começarem em janeiro, tudo fica num único ano fiscal.

Forma de pagamento na cirurgia ocular a laser e em que ano fiscal contam os custos
Forma de pagamentoAno fiscalO que isso significa
Pagamento únicoAno do pagamentoO caso mais simples; cirurgia em dezembro, pagamento em janeiro conta para o ano novo
Financiamento através da medipay (crédito, 24 a 72 meses)Ano em que a clínica é pagaO montante total conta num só ano, embora reembolse em prestações
0 % ao longo de 12 meses diretamente na dr.visionAno de cada prestação individualSe as prestações caírem em dois anos civis, o montante divide-se e o encargo razoável pode aplicar-se duas vezes
Entrada paga no ano anteriorAno da entrada ou do pagamento do restanteDois anos, duas deduções do encargo razoável; na maioria das vezes desfavorável
1

Um ano é geralmente melhor

Como o encargo razoável é deduzido uma vez por ano, as despesas de saúde agrupadas num só ano têm maior efeito do que repartidas.

2

0 % e ano civil

Quem paga sem juros ao longo de 12 meses e começa em janeiro fica no mesmo ano fiscal. Se a prestação começar no verão, reparte-se por dois anos.

3

Juros

Os juros de financiamento de um crédito para o tratamento podem igualmente contar como despesas de saúde (caso a caso). Condições através da medipay: taxa nominal fixa 9,49 % ao ano, taxa anual efetiva 9,90 %*. Financiamento

* Exemplo representativo: 5 198 € de montante líquido do empréstimo · 72 meses · taxa devedora fixa de 9,49 % ao ano · 9,90 % de taxa anual efetiva · prestação mensal de 94,97 € · montante total de 6 837,84 € · através da medipay. Exemplo 0 % durante 12 meses diretamente na dr.vision: 5 198 € de preço a pronto · sem entrada · taxa devedora fixa de 0 % ao ano · 0 % de taxa anual efetiva · prestação mensal de 433,17 €, última prestação de 433,13 € · montante total de 5 198 €.

Como tiro o máximo proveito fiscal da cirurgia ocular a laser?

Agrupar, comprovar, deduzir.

Três alavancas rendem mais: somar todas as despesas de saúde de um ano, incluindo óculos, dentista ou deslocações; pagar a intervenção de ambos os olhos num só ano fiscal; e deduzir corretamente os reembolsos do seguro de saúde privado (PKV), da Beihilfe ou do seguro complementar. Quem tiver outras despesas de apenas 1 000 € no mesmo ano reduz o seu imposto, com 35 % de taxa marginal, em até mais 350 €.

1

Ambos os olhos, um ano

Na dr.vision, ambos os olhos são, em regra, tratados no mesmo dia ou, no caso das lentes, com cerca de uma semana de intervalo, e faturados em conjunto. Assim, na maioria das vezes tudo fica num só ano fiscal.

2

Incluir outras despesas

Óculos, prótese dentária, co-pagamentos, fisioterapia, medicamentos: o que suporta por conta própria no mesmo ano conta, em regra, em conjunto contra o encargo razoável. Para medicamentos, fisioterapia e auxiliares, a autoridade tributária alemã (Finanzamt) exige, na maioria das vezes, uma prescrição médica; para os óculos, uma vez, a determinação pelo oftalmologista.

3

Deslocações e como chegar

As deslocações para o exame prévio, a cirurgia e as consultas de controlo contam, em regra, como despesas de saúde, em montante adequado. Pacientes de longe guardam bilhetes de comboio ou de avião; se as estadias em alojamento são reconhecidas, é decidido caso a caso.

4

Deduzir reembolsos

O que o PKV, a Beihilfe ou um seguro complementar pagam reduz o montante, mesmo que o reembolso só chegue no ano seguinte. Só é dedutível a sua parte própria. Se não submeter deliberadamente uma fatura, por exemplo por causa de um reembolso de prémios, a autoridade tributária alemã (Finanzamt) pode recusar essa parte.

5

Cônjuge e filhos

Na tributação conjunta contam as despesas de ambos os cônjuges. As despesas com filhos pelos quais recebe abono de família também contam.

6

Planear o ano

Se estiverem previstas outras despesas de saúde maiores, por exemplo prótese dentária, pode compensar fazer a intervenção no mesmo ano. A medicina vem antes dos impostos.

Quanto custa a cirurgia ocular a laser na dr.vision e quanto fica após impostos?

Um valor de referência. Menos após impostos.

Na dr.vision, a cirurgia ocular a laser custa 3 498 € (PRK/Trans-PRK), 4 298 € (Femto-LASIK), 5 198 € (SMILE Pro, SmartSight) ou 6 398 € (Presbyond) para ambos os olhos, incluindo exame prévio, intervenção por Prof. Dr. Mehdi Shajari e acompanhamento pós-operatório. No exemplo com rendimentos de 50 000 € e 35 % de taxa de imposto, os custos do SMILE Pro descem assim cerca de 823 €, para aproximadamente 4 375 €.

Valores de referência da dr.vision para ambos os olhos
Técnicasvalor de referência para ambos os olhosPoupança no exemplo de 50 000 €, pessoa solteira, 35 %
Trans-PRK3 498 €228 €
Femto-LASIK4 298 €508 €
SMILE Pro5 198 €823 €
Presbyond6 398 €1 243 €
ICLa partir de 6 886 €1 414 €
Catarata / troca do cristalino monofocal6 998 €1 453 €

Calculado, encargo razoável 2 847 € (pessoa solteira, sem filhos, 50 000 €), sem outras despesas de saúde. Vinculativo é o orçamento após o exame prévio.

1

Financiamento

0 % ao longo de 12 meses diretamente na dr.vision ou 24 a 72 meses através da medipay. Financiamento

3

Beihilfe

A cirurgia ocular a laser, na maioria das vezes, não é elegível para a Beihilfe. Em regra, pode deduzir a parte própria. Beihilfe

Exame na lâmpada de fenda na clínica dr.vision em Frankfurt

O que consta na fatura de que precisa para a autoridade tributária alemã (Finanzamt)?

Um cirurgião. Uma fatura clara.

Na fatura da dr.vision constam a faturação segundo a tabela de honorários médicos alemã (GOÄ) e o seu diagnóstico. Com o comprovativo de pagamento, basta, em regra, à autoridade tributária alemã (Finanzamt). Na maioria das vezes, só tem de a submeter a pedido.

A mesma fatura pode também ser submetida ao PKV e à Beihilfe. Mais de 20 000 intervenções de Prof. Dr. Mehdi Shajari com 99,9 % de taxa de segurança, 5,0 estrelas em 376 avaliações no Google.

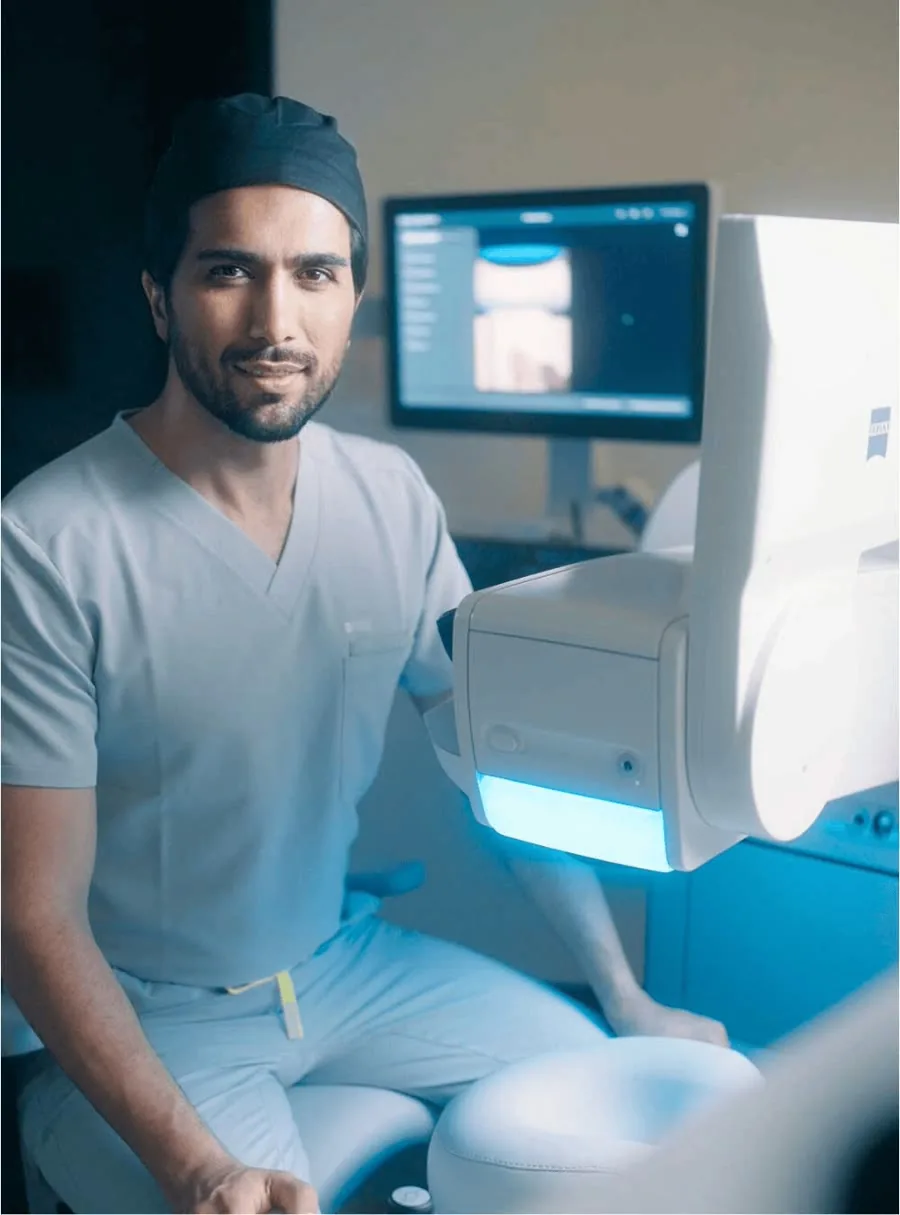
Prof. Dr. Mehdi Shajari na sala de exames da dr.vision

Quem opera se suportar os custos por conta própria e os deduzir?

Cada intervenção: Prof. Dr. Mehdi Shajari. Pessoalmente.

Prof. Dr. Mehdi Shajari opera pessoalmente cada paciente. É especialista em oftalmologia com cátedra e habilitação na Universidade de Frankfurt, tem mais de 80 publicações sobre cirurgia do cristalino e da córnea e foi 12 vezes FOCUS Médico de Topo.

20.000+Intervenções do Prof. Dr. Mehdi Shajari
99,9 %Taxa de segurança em intervenções realizadas pelo Prof. Dr. Mehdi Shajari
80+Publicações
12×FOCUS Médico de Topo 2026, cirurgia refrativa e catarata
FOCUS Médico de Topo
Publicações do Prof. Dr. Mehdi Shajari

Investiga, ensina e forma.

O Prof. Dr. Mehdi Shajari publicou numerosos trabalhos sobre viver sem óculos, é docente e formou vários colegas nesta área.

Sobre o Prof. Dr. Mehdi ShajariCiência & publicações

Perguntas frequentes: deduzir a cirurgia ocular a laser nos impostos

Ainda tem perguntas sobre impostos?

«Estas são as perguntas sobre impostos que ouço com mais frequência ao telefone. Aqui estão as respostas gerais; o seu caso é esclarecido pelo seu consultor fiscal.» Jana, Patient Care

Posso deduzir a cirurgia ocular a laser nos impostos?

Sim, em regra. Os custos da cirurgia ocular a laser são considerados despesas de saúde e são dedutíveis como despesa extraordinária nos termos do § 33 EStG, na medida em que os custos que suporta por conta própria ultrapassem o seu encargo razoável. Não é necessário atestado de médico oficial.

Aplica-se também à ICL, à troca do cristalino e à cirurgia de catarata?

Na ICL e na cirurgia de catarata sim: a autoridade tributária alemã (Finanzamt) reconhece-as, em regra, como despesas de saúde, na medida em que ultrapassem o seu encargo razoável. Na troca do cristalino refrativa, decide caso a caso. Se também o sobrecusto de uma lente premium é reconhecido, a autoridade tributária alemã (Finanzamt) decide caso a caso.

Preciso de uma prescrição médica ou de um atestado?

Para a intervenção em si não: a fatura da clínica com diagnóstico e um comprovativo de pagamento bastam, em regra. A autoridade tributária alemã (Finanzamt) não exige atestado de médico oficial para cirurgias oculares; para a cirurgia ocular a laser consta expressamente das diretrizes do imposto sobre o rendimento (R 33.4). Uma prescrição médica é exigida pela autoridade tributária alemã (Finanzamt) sobretudo para medicamentos, tratamentos e auxiliares.

Quanto imposto poupo na cirurgia ocular a laser?

O montante acima do encargo razoável vezes a sua taxa marginal de imposto. Exemplo: pessoa solteira, rendimentos de 50 000 €, SMILE Pro por 5 198 €: o encargo razoável é de cerca de 2 847 €, são relevantes cerca de 2 351 €, com 35 % de taxa de imposto isso são cerca de 823 €.

O que é o encargo razoável?

Uma parte própria que a autoridade tributária alemã (Finanzamt) deduz às despesas de saúde: 1 a 7 % do total dos rendimentos, consoante o estado civil, os filhos e o rendimento. Desde o acórdão do BFH VI R 75/14, é calculada por escalões.

Compensa deduzir com um rendimento elevado?

Nem sempre. Com rendimentos de 90 000 € sem filhos, o encargo razoável é de cerca de 5 635 €; o SMILE Pro, só por si, não tem então efeito. Com outras despesas de saúde no mesmo ano ou com uma intervenção mais cara, pode compensar na mesma.

Posso, como reformado, deduzir a cirurgia de catarata?

Em regra, sim. Os reformados têm muitas vezes rendimentos mais baixos e, por isso, um encargo razoável menor. A poupança depende da taxa de imposto; quem não paga impostos também não poupa.

Em que ano deduzo os custos?

No ano do pagamento (princípio da saída de caixa, § 11, n.º 2 EStG), não no ano da cirurgia. Se a intervenção for em dezembro e o pagamento em janeiro, conta o ano novo.

Estou a financiar a cirurgia ocular a laser. Posso deduzir na mesma?

Sim. Com um crédito, por exemplo através da medipay, os custos contam, em regra, no ano em que a clínica é paga, mesmo que reembolse ao longo de anos. Com 0 % ao longo de 12 meses diretamente à dr.vision, cada prestação conta no seu ano civil.

Devo tratar ambos os olhos no mesmo ano?

Do ponto de vista fiscal, isso é na maioria das vezes mais vantajoso, porque o encargo razoável é deduzido apenas uma vez por ano. Na dr.vision, ambos os olhos são, em regra, tratados no mesmo dia ou, no caso das lentes, com cerca de uma semana de intervalo, e faturados em conjunto.

E se o PKV ou a Beihilfe pagarem uma parte?

Então só a sua parte própria é dedutível. Introduza os custos e o reembolso na declaração de impostos; a autoridade tributária alemã (Finanzamt) calcula a diferença face ao encargo razoável.

Isto é aconselhamento fiscal?

Não. A página explica a situação jurídica geral em novembro de 2026. Para o seu caso individual, consulte o seu consultor fiscal ou uma associação de apoio fiscal a assalariados (Lohnsteuerhilfeverein).

Revisto medicamente pelo Prof. Dr. Mehdi Shajari · Estado em novembro de 2026 · Informação geral, não constitui aconselhamento fiscal ou jurídico

Como obtenho o orçamento e a fatura para os impostos?

Como pretende continuar?

O orçamento segundo a GOÄ é-lhe entregue pela dr.vision após a consulta inicial e o exame prévio, e a fatura com diagnóstico para a sua declaração de impostos após a intervenção. Marca a consulta inicial por telefone ou online.

Quero marcar uma consulta

Consulta inicial para viver sem óculos

Venho de perto de

Em Frankfurt, Junghofstraße 16 · Fatura segundo a GOÄ com diagnóstico para a sua declaração de impostos

Próxima consulta livre ter. 27 out. · 10h15
Marcar consulta inicial gratuita ★ 5,0 · 376 avaliações no Google · 12× FOCUS Médico de Topo
Ainda tenho perguntas

Falar primeiro

Jana online
Resposta geralmente em 10–15 min · seg.–sex. 8h00–19h00, sáb. 9h00–15h00
Perguntar por WhatsApp Ligar para 069 509 586 770Disponível 24 horas
Pedir chamada de retorno

Onde encontro a dr.vision?

As nossas localizações.

Consultório dr.vision FrankfurtHorário de funcionamento

Frankfurt

Junghofstraße 16, 60311 Frankfurt am Main

seg.–sex.
8h00–19h00
sáb.
9h00–15h00
  • Telefone069 509 586 770 · disponível 24 horas
  • EstacionamentoGratuito no edifício (parque de estacionamento Junghofstraße)
  • Transportes públicosHauptwache (S-Bahn/metro), a 5 min a pé
Planear percurso
Instalações na localização de DüsseldorfAbertura em 2027

Düsseldorf2027

Breite Straße 69, 40213 Düsseldorf (no Neuen Stahlhof, esquina com a Graf-Adolf-Platz)

seg.–sex.
8h00–19h00
sáb.
9h00–15h00
  • Telefone069 509 586 770 · disponível 24 horas
  • EstacionamentoQ-Park GAP 15, na Graf-Adolf-Platz, a 3 min a pé
  • Transportes públicosGraf-Adolf-Platz (metro, elétrico), a 4 min a pé

Até à abertura: conversa prévia em Frankfurt, a equipa de acompanhamento de pacientes (Patient Care) planeia a sua viagem.

Planear percurso
Receção na localização de StuttgartAbertura em 2027

Stuttgart2027

Lautenschlagerstraße 23, 70173 Stuttgart (2.º piso, acesso sem barreiras)

seg.–sex.
8h00–19h00
sáb.
9h00–15h00
  • Telefone069 509 586 770 · disponível 24 horas
  • Transportes públicosBörsenplatz (metro), a 2 min a pé; estação central a 5 min

Até à abertura: conversa prévia em Frankfurt, a equipa de acompanhamento de pacientes (Patient Care) planeia a sua viagem.

Planear percurso
Fontes e leitura complementar
  1. Einkommensteuergesetz (lei alemã do imposto sobre o rendimento) § 33, n.os 1 e 3 (despesas extraordinárias, encargo razoável), § 11, n.º 2 (princípio da saída de caixa), gesetze-im-internet.de, consultado em 15.11.2026
  2. Einkommensteuer-Durchführungsverordnung (regulamento de execução da lei alemã do imposto sobre o rendimento) § 64 (comprovação de despesas de saúde); Einkommensteuer-Richtlinien (diretrizes do imposto sobre o rendimento) R 33.4, n.º 1 (cirurgia ocular a laser sem atestado de médico oficial)
  3. Bundesfinanzhof (Supremo Tribunal Fiscal alemão), acórdão de 19.01.2017, VI R 75/14 (cálculo por escalões do encargo razoável)
  4. OFD Koblenz, despacho de 22.06.2006, S 2284 A – St 32 3 (cirurgias oculares a laser sem atestado de médico oficial)
  5. ELSTER (portal fiscal alemão), Anexo Außergewöhnliche Belastungen (despesas extraordinárias) (ajuda de preenchimento)
  6. Tabela de preços da dr.vision, situação em outubro de 2026 (valores de referência para ambos os olhos); condições de financiamento medipay (9,90 % de taxa anual efetiva)
Marcar consulta